
Comparar créditos a corto plazo se vuelve repetitivo cuando varios prestamistas piden los mismos datos personales y financieros. Binixo es un intermediario de crédito que, en lugar de eso, deriva las solicitudes a partir de un único formulario. La solicitud puede llegar a varios prestamistas independientes de su red. Cualquier contrato de préstamo procederá directamente del prestamista que apruebe la solicitud.
El importe o el tipo que aparecen durante la solicitud inicial no constituyen una oferta en firme. Las condiciones definitivas solo se conocerán cuando un prestamista revise la solicitud.
Dinerio puntúa a Binixo con un 4,2 sobre 5. Binixo identifica abiertamente a cada entidad colaboradora, de modo que el solicitante puede consultar cada empresa antes de entregar documentación. Otros servicios de este segmento son menos transparentes acerca de las entidades con las que trabajan.
Características y tipos de préstamos de Binixo
100% online
Respuesta en 15 minutos
Compara entre varias entidades colaboradoras

★ 4.2
Importe
1.000 € – 50.000 €
Plazos de devolución
91 – 120 días
TAE
4% – 916%

Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Binixo es un servicio en línea operado por INFINSA LTD, sociedad registrada en Chipre. No es un banco ni un prestamista: ayuda a los usuarios en España a acceder a las ofertas de entidades colaboradoras independientes, entre las que figuran Crezu, Luzo, MyKredit, Credilemon, Loaney y Microcréditos. La aprobación, el importe, la TAE y las comisiones las fija exclusivamente la entidad seleccionada. El formulario se completa en unos dos minutos y no exige historial crediticio previo.
Ventajas
- Servicio gratuito para el usuario: sin comisiones por comparar ni por enviar la solicitud
- Horquilla de importes muy amplia, hasta 50.000 €
- No exige historial crediticio para solicitar
- Requisitos mínimos: 18 años, residencia en España y DNI o NIE
- Publica abiertamente la lista de entidades colaboradoras
- Cifrado de datos de nivel bancario
- Enviar la solicitud no obliga a aceptar ninguna oferta
- Descargo legal detallado: recomienda revisar TAE, total a devolver y calendario antes de firmar
Desventajas
- La TAE puede alcanzar el 916%, el techo más alto de este grupo
- El importe mínimo del simulador es de 1.000 €: no sirve para minicréditos
- Actúa como intermediario: no concede el préstamo ni fija sus condiciones
- El ejemplo de cálculo publicado usa una fórmula simplificada de interés, no una TAE real
- Sociedad chipriota, sin domicilio ni CIF en España
- Atención solo por correo electrónico, sin teléfono
- Las cifras de préstamos aprobados y valoración media que publica no son verificables
Ejemplo de préstamo:
Periodo de liquidación: mínimo 91 días, máximo 120 días. Tasa de interés anual entre el 4% y el 916%. Comisión por mora: 0,1% del importe adeudado. Ejemplo publicado por el servicio: préstamo de 1.000 € a 3 meses con un interés anual del 48%; importe total a devolver 1.120 €. Nota: se trata de un cálculo de interés simple facilitado por el propio comparador y no equivale a la TAE contractual, que fija cada entidad.
Información de Contacto:
Nombre legal:
INFINSA LTD
Número de registro:
60165589Р (Chipre)
Dirección:
Griva Digeni 49, 5.ª planta, oficina 51, 6036 Lárnaca (Chipre)
¿Qué es Binixo y quién lo gestiona?
Binixo recoge solicitudes de crédito y envía los datos del solicitante a posibles prestamistas. No concede crédito. Si un prestamista aprueba la solicitud, el solicitante formalizará el contrato con esa misma empresa.
El importe que el solicitante puede obtener en la práctica varía según la entidad colaboradora, ya que no todas ofrecen el rango completo de importes. Una solicitud elevada puede llegar, por tanto, solo a una parte de la red y generar menos ofertas. Quien aspire al tramo alto debería preguntar a Binixo de antemano qué entidades prestan actualmente a ese nivel. Los ingresos y las obligaciones ya contraídas influirán igualmente en el resultado.
Binixo cuenta con ocho proveedores potenciales: Crezu, Fidea, Microcreditos, MyKredit, Credilemon, Loaney, Luzo y MyLoan24. Cada proveedor aplicará sus propios criterios de admisión. La situación financiera del solicitante condicionará el acceso al crédito y el envío de una solicitud no garantiza ninguna oferta.
Binixo es una sociedad registrada en Chipre. Todo intermediario de crédito extranjero que opere en España debe figurar en el registro estatal de intermediarios. La Ley 2/2009 exige además un seguro de responsabilidad civil profesional o un aval bancario. Antes de aportar documentación, el solicitante puede pedir por escrito a Binixo su número de inscripción y los datos del seguro.
Ejemplo representativo
El ejemplo publicado por Binixo solo recoge interés simple y omite la TAE, por lo que no permite una comparación directa de precios. El artículo 9 de la Ley 16/2011 exige que el ejemplo representativo incluya la TAE. Esa obligación se aplica siempre que la publicidad mencione un tipo de interés o el coste del crédito.
La TAE convierte el coste obligatorio íntegro y el calendario de pagos en una única medida anual. La estimación de Dinerio parte de un solo pago al vencimiento y de la ausencia de cargos obligatorios más allá del interés indicado. La TAE del propio proveedor puede diferir, porque sus fechas de pago y sus costes obligatorios son los que rigen el contrato.
El tipo anual que anuncia Binixo y la referencia oficial de TAE emplean medidas distintas. Por eso cada proveedor debe indicar la TAE de su contrato en el documento precontractual. Los tribunales españoles también pueden revisar los intereses excesivos al amparo de la Ley de Represión de la Usura. La STS 366/2026 obliga a comparar la TAE del contrato con la categoría oficial de crédito más próxima disponible en el momento de la firma. Una declaración de usura obliga al prestatario a devolver solo el capital y al prestamista a reintegrar lo ya cobrado en exceso.
| Ejemplo de Binixo | Valor |
|---|---|
| Importe solicitado | 1.000 € |
| Duración | 3 meses |
| Tipo de interés anual | 48% |
| Coste del crédito | 120 € |
| Total a devolver | 1.120 € |
| TAE | No facilitada |
| Estimación anual de Dinerio | En torno al 57,35% |
| Media del BdE, junio de 2026 | 7,59% |

¿Quién puede plantearse usar Binixo?
- Solicitantes que prefieran presentar una única solicitud de derivación en lugar de varias solicitudes por separado.
- Prestatarios con ingresos regulares capaces de cumplir un calendario de devolución corto.
- Personas a las que les resulte cómodo comunicarse por correo electrónico, que conserven un registro escrito completo y que rara vez necesiten atención telefónica.
- Solicitantes dispuestos a verificar la identidad y la autorización de cualquier empresa contactada a través de Binixo.
- Prestatarios que vayan a comparar la SECCI de cada proveedor con ofertas formales de otros prestamistas.

¿Cuándo conviene elegir otro servicio?
- Quien necesite menos del importe mínimo declarado por Binixo tendrá que recurrir a otro proveedor.
- Los prestatarios que necesiten un plazo de devolución superior a cuatro meses deberían examinar antes productos de crédito a mayor plazo.
- Los solicitantes que exijan una TAE confirmada antes de la derivación no la obtendrán en la fase inicial.
- Quienes dependan del teléfono deberían elegir un proveedor de préstamos con atención telefónica directa.
- Los prestatarios que quieran tratar desde el principio con el acreedor deberían dirigirse directamente a un prestamista regulado.
¿Cómo se solicita a través de Binixo?
1
Elija el importe del préstamo
Base su solicitud en el importe que pueda devolver en cada fecha de vencimiento. Un préstamo mayor puede generar una presión financiera innecesaria si las cuotas previstas dejan demasiado poco para vivienda, alimentación, suministros o deudas ya contraídas.
2
Revise las condiciones de consentimiento
Binixo le pedirá datos personales y de contacto antes de poder enviar su solicitud a posibles prestamistas. Lea la política de privacidad e identifique a las entidades colaboradoras autorizadas a recibir su solicitud. Guarde una copia de las condiciones de consentimiento vigentes en la fecha de envío.
3
Confirme la identidad del prestamista
Cuando una empresa responda, anote la denominación social completa que figure en su oferta. Busque ese nombre en el registro oficial que corresponda. El acreedor que aparezca en el borrador del contrato debe coincidir con el asiento registral.
4
Examine la documentación formal
El prestamista debe entregarle una SECCI antes de que firme el contrato. Compare su TAE, las fechas de pago, el importe total adeudado y los cargos por impago con otra oferta formal cuando disponga de ella. Conserve la SECCI, el contrato definitivo y toda la correspondencia relevante.
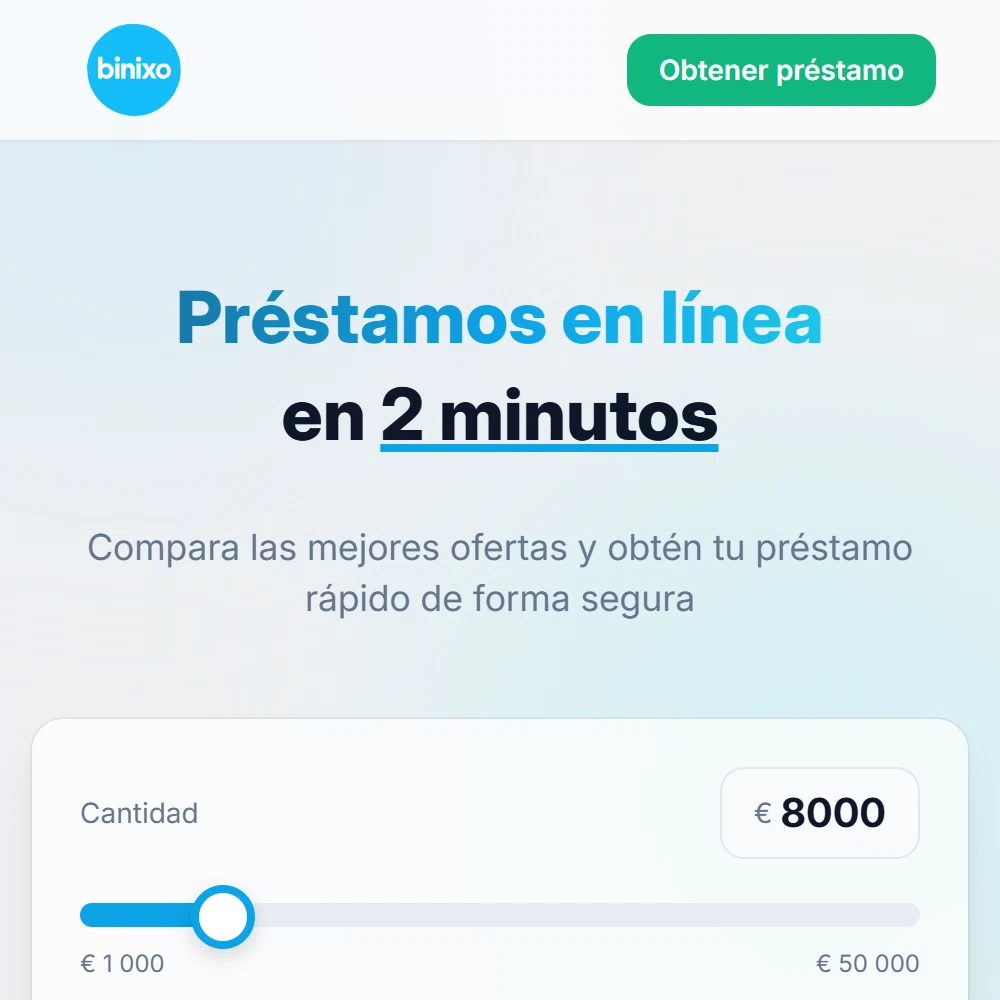
Requisitos de solicitud de Binixo
- Los solicitantes deben ser mayores de edad y residir habitualmente en España.
- Cada solicitante debe disponer de un DNI o NIE en vigor.
- No se exige historial crediticio previo para enviar el formulario de derivación.
Estas condiciones solo determinan el acceso al formulario de solicitud de Binixo. La decisión de aprobación corresponde al prestamista que revise la solicitud. Conforme a la Ley 16/2011, el prestamista debe evaluar la solvencia del solicitante antes de celebrar un contrato de crédito al consumo.
Durante esa evaluación, el prestamista puede solicitar justificantes de ingresos, extractos bancarios o datos de la cuenta. También puede consultar un fichero de solvencia legalmente constituido. Cumplir los requisitos iniciales de Binixo no garantiza la aprobación.
Si la información de un fichero de solvencia motiva la denegación, el prestamista debe comunicar el resultado al solicitante de forma inmediata y gratuita. Una excepción legal puede limitar este derecho en determinados supuestos.
La política de privacidad de Binixo permite ceder la información del solicitante a prestamistas potenciales. Antes de dar su consentimiento, conviene comprobar qué entidades colaboradoras están autorizadas a recibirla y qué plazo de conservación se indica.
El artículo 22 del RGPD limita determinadas decisiones crediticias adoptadas únicamente mediante tratamiento automatizado cuando producen efectos jurídicos o similares. Si esa protección resulta aplicable, el solicitante puede pedir la intervención humana e impugnar la decisión.
Binixo opiniones de clientes
Binixo no cuenta por ahora con opiniones independientes de prestatarios españoles. Sus valoraciones públicas se limitan a cuatro testimonios seleccionados por la propia empresa.
| Fuente | Puntuación | Temas de las opiniones |
|---|---|---|
| Binixo (fuente propia) | Sin puntuación agregada | Los prestatarios elogian la rapidez del contacto y la sencillez de la solicitud. Varios comentarios valoran la posibilidad de estudiar varias propuestas. |
Binixo frente a otras plataformas
Binixo no juega en el mismo campo que los comparadores con los que suele compararse. Su simulador se mueve en el tramo del minicrédito — importes pequeños, devolución en semanas — mientras que CrediGenio, Finteres y Finipay trabajan con plazos de dos a cuatro meses. Merece la pena verlo en paralelo precisamente por eso:
|  |  |  | |
|---|---|---|---|---|
| Puntuación | 4.2 | 4.9 | 4.0 | 4.4 |
| Importe | 1.000 € – 50.000 € | 100 € – 5.000 € | 300 € – 5.000 € | 300 € – 5.000 € |
| Plazo | 91 – 120 días | 91 – 120 días | 61 – 90 días | 61 – 90 días |
| Información de tipos | Tipo anual 4% – 916%; sin TAE | TAE 0% – 36% | TAE 0% – 212% | TAE 0% – 212% |
Binixo admite la solicitud de mayor importe, pero es el que menos información de precio comparable ofrece antes de la derivación. Quien busque importes dentro de los límites inferiores de los servicios competidores puede consultar las horquillas de TAE publicadas antes de facilitar datos personales. Aun así, cada contrato definitivo exigirá una revisión aparte.
¿Cómo valora Dinerio a Binixo?
| Criterio | Sobre 5 | Motivo |
|---|---|---|
| Transparencia | 4.0 | Función del servicio clara; falta la TAE definitiva e identificadores incoherentes |
| Coste | 3.8 | Sin cargo para el solicitante; el proveedor controla el coste del crédito |
| Rapidez | 4.9 | Formulario breve; el proveedor controla el tiempo de respuesta |
| Red de proveedores | 4.6 | Red de proveedores identificada; la disponibilidad varía |
| Reputación externa | 3.7 | Sin valoraciones independientes de prestatarios en España |
| Media | 4.2 | Puntuación de Dinerio |
Preguntas frecuentes
¿Cómo puede el prestatario verificar al prestamista?
Consulte los registros de entidades del Banco de España por la denominación social completa del proveedor. Una entidad de crédito autorizada en la UE puede extender a España la autorización de su Estado de origen mediante el régimen de pasaporte comunitario. Un prestamista de consumo no bancario carece de un pasaporte general equivalente para conceder préstamos. Antes de que el solicitante acepte el contrato, la denominación social del prestamista y su asiento registral deben coincidir con lo que figura en él.
¿Puede el prestatario desistir tras firmar?
El artículo 28 concede al prestatario 14 días naturales para desistir. La comunicación debe llegar al acreedor antes de que venza el plazo. Desde que el acreedor la recibe, el prestatario dispone de 30 días naturales para devolver el capital y los intereses devengados. No se aplica penalización alguna, si bien el acreedor puede recuperar determinados gastos no reembolsables abonados a la Administración Pública.
El reembolso anticipado es un derecho distinto, recogido en el artículo 30. Reduce el coste futuro del crédito. Existen límites legales que pueden restringir la compensación a favor del acreedor.
¿Dónde debe presentar una reclamación el prestatario?
Dirija primero la reclamación al servicio de atención al cliente del prestamista. La entidad dispone de un mes para responder a la reclamación de un consumidor. El Banco de España puede examinar una reclamación admisible no resuelta frente a un prestamista que supervise. Su plazo de 90 días empieza a contar cuando recibe el expediente completo.
Las reclamaciones sobre el servicio de derivación se presentan ante Binixo. Si Binixo no la resuelve, el solicitante puede acudir a la autoridad de consumo competente.
¿Qué debe facilitar el proveedor antes de firmar?
El proveedor debe entregar al solicitante una SECCI gratuita antes de cualquier compromiso. Debe identificar al acreedor y mostrar la TAE calculada para la propuesta. Ese mismo documento debe recoger el importe total adeudado, las fechas de pago, los cargos por impago y las condiciones de reembolso anticipado. Su contenido debe concordar con el contrato definitivo.

Actualizado
Otras opiniones que te pueden interesar
Ago 7, 2026 — Andrea Morales Lozano
CrediGenio: análisis y opiniones
May 16, 2025 — Andrea Morales Lozano
Finloo: Opiniones, análisis y mucho más
May 5, 2025 — Andrea Morales Lozano