
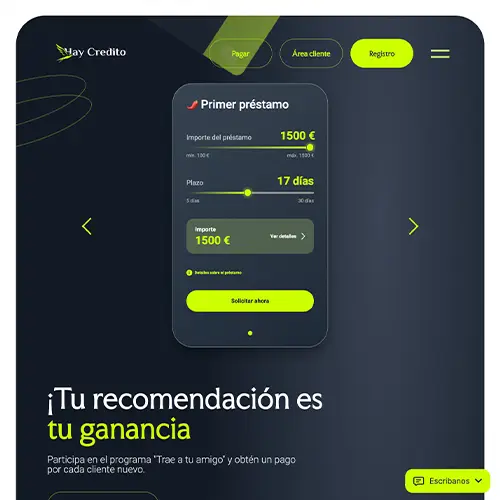
Hay Credito es un prestamista online español que concede pequeños préstamos al consumo a corto plazo (a veces llamados microcréditos). Quien vive en España puede solicitarlos en la web de la empresa o en su aplicación móvil.
Cada solicitud se evalúa según los ingresos y el historial crediticio del solicitante. Si el importe pedido parece demasiado alto para los ingresos del cliente, Hay Credito puede aprobar un préstamo menor. Una vez aprobado, el dinero se ingresa en la cuenta bancaria del prestatario.
Dinerio puntúa a Hay Credito con un 3.4 sobre 5. Donde mejor nota obtiene es en la rapidez de su decisión. Sin embargo, los precios estándar de sus préstamos cortos son altos, y eso baja la nota global. Consideramos Hay Credito una opción para un gasto puntual que puedas devolver con ingresos que ya tienes previstos.
Características y tipos de préstamos de Hay Credito
100% online
Decisión en 15 minutos
Prestamista directo con CIF y sede en España

★ 3.4
Importe
100 € – 1.500 €
Plazos de devolución
5 – 60 días
(primer préstamo: 5 – 15 días)
TAE
Desde 9.463,01%
Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
HayCredito es un producto de Hay Credito, S.L.U., sociedad española con NIF B75702647 e inscrita en el Registro Mercantil de Valencia. Es prestamista directo: concede el préstamo, cobra directamente y gestiona el recobro. Su catálogo se organiza en productos con nombre propio — Primer, Especial, Óptimo, Rentable, Libre, Ahorro, Flexible, Estable y Único — cada uno con su propio coste y plazo. Dispone de aplicación para iOS y Android, atención telefónica gratuita 24/7, canales de WhatsApp y Telegram, y un programa de fidelización con códigos promocionales, reembolsos parciales de intereses y sorteos. Es una de las pocas entidades de esta página que publica su IBAN y varias cuentas bancarias para el pago.
Ventajas
- Prestamista directo con NIF español y sede física en Valencia
- Teléfono gratuito de atención al cliente disponible 24 horas, todos los días
- Múltiples canales de contacto: teléfono, WhatsApp, Telegram, chat y correo
- Decisión sobre la solicitud en un máximo de 15 minutos
- Sin aval ni garantías adicionales
- Aplicación móvil propia para iOS y Android
- Publica el coste total y la TAE de cada producto por separado
- Códigos promocionales y descuentos reales sobre el coste del préstamo
- Programa de reembolso parcial de los intereses pagados
- Varias vías de pago con IBAN publicado en tres bancos distintos
Desventajas
- Coste extraordinariamente alto: la TAE va del 9.463,01% al 3.720.165,80% según producto y plazo
- Un primer préstamo de 100 € a 30 días supone devolver 173,75 €
- Interés de demora del 4% diario sobre el importe impagado, hasta el 200% del principal
- Comisión adicional por gestión de cobro del 25% del saldo impagado desde el primer día de retraso
- Plazos muy cortos: 5 a 15 días en el primer préstamo
- El coste real varía mucho entre productos y exige leer con detalle antes de firmar
- La documentación legal solo está disponible en archivos PDF
- Uso intensivo de recursos de gamificación y sorteos en un producto de crédito
- Las reseñas publicadas incluyen nombres que no parecen corresponder a clientes españoles
Ejemplo de préstamo:
Para un primer préstamo de 100 € emitido a un plazo de 30 días, el importe total a pagar será de 173,75 €, lo que corresponde a una TAE del 82.901,36% y un TIN del 521,43%. Otros productos publican condiciones distintas: el préstamo «Único», por 100 € a 60 días, tiene una TAE del 9.463,01% y un TIN del 730,00%; el préstamo «Libre», por 100 € a 30 días, obliga a devolver 237,50 €, equivalente a una TAE del 3.720.165,80%. Interés de demora: 4% diario sobre el saldo impagado, con el límite máximo del 200% sobre el importe inicial. Comisión por gestión de cobro de deuda: 25% del saldo impagado, devengada una única vez el primer día de retraso.
Información de Contacto:
Nombre legal:
Hay Credito, Sociedad Limitada Unipersonal
NIF:
B75702647
Dirección:
Calle Profesor Beltrán Baguena 4, Edificio Trade Center I, Oficina 401, 46009 Valencia (España)
Registro Mercantil:
Valencia, sección 8, hoja V-223055
Teléfono:
900 433 030 (gratuito)
Correo electrónico:
Horario de atención:
24/7 (correo electrónico: L–V 9:00–18:00)
¿Qué es Hay Credito y quién está detrás?
Hay Credito es la marca comercial de HAY CREDITO S.L.U., una sociedad limitada inscrita en el Registro Mercantil de Valencia. La empresa es un prestamista directo y concede los préstamos con fondos propios.
El prestatario firma el contrato con la propia Hay Credito y le devuelve el dinero a esa misma empresa. Como no interviene ningún intermediario, las dudas sobre un cargo o sobre una nueva fecha de pago también se tratan con Hay Credito.

¿Hay Credito es fiable y legal?
Sí. En todo lo que un prestatario puede comprobar, Hay Credito es de fiar: está inscrita en el Registro Mercantil de Valencia, presta con fondos propios, publica sus Condiciones Generales y dispone de un documento INE para cada producto. Así sabes quién te presta y cuánto devolverás antes de firmar.
En España es legal que empresas distintas de los bancos concedan préstamos al consumo. Hay Credito, como la mayoría de las empresas de crédito rápido, opera sin supervisión del Banco de España. Esto podría complicar algo el proceso de reclamación, pero en la práctica apenas hay diferencias para el prestatario ocasional.
Productos de préstamo y códigos promocionales
Hay Credito ofrece nueve productos de préstamo. Se diferencian en el precio y en la forma de devolver el dinero.
| Producto | Devolución | Ejemplo | Total a devolver | Característica principal |
|---|---|---|---|---|
| Primer préstamo | Pago único | 100 € a 30 días | 173,75 € | Producto para el primer préstamo de un cliente |
| Flexible | Pago único | 100 € a 30 días | 170,00 € pagando a tiempo; 218,75 € tras incumplir el vencimiento | Interés más bajo si devuelves a tiempo |
| Ahorro | Pago único | 100 € a 30 días | 181,25 € | Tercer precio más bajo de la gama |
| Especial | Pago único | 100 € a 30 días | 207,50 € | Comisión única por riesgo financiero del 3% del préstamo |
| Óptimo | Pago único | 100 € a 30 días | 218,75 € | Los intereses, 71,25 €, son la mayor partida del coste |
| Rentable | Pago único | 100 € a 30 días | 222,50 € | La comisión más alta por cada día de uso del dinero |
| Libre | Pago único | 100 € a 30 días | 237,50 € | El precio más alto entre los productos de pago único |
| Estable | Cuatro cuotas, una cada 15 días | 100 € a 60 días | 228,13 € | 25% del préstamo en cada cuota; los pagos bajan de 72,50 € a 41,56 € |
| Único | Cuatro cuotas, una cada 15 días | 100 € a 60 días | 211,63 € | 35% del préstamo en cada una de las dos primeras cuotas y 15% en cada una de las dos últimas |
Hay Credito publica además códigos promocionales que reducen el coste del préstamo.
| Código promocional | Detalle |
|---|---|
| ESP50 | Solicitudes en la web |
| ESP70 | Solo en la aplicación móvil; descuento mayor |
| Condiciones adicionales | Detalle |
|---|---|
| Validez | Un solo uso por código, antes de su fecha de caducidad |
| Préstamos a plazos | Descuento solo en la primera cuota, salvo que el contrato indique otra cosa |
Reclamaciones y disputas
Según las Condiciones Generales de Hay Credito, una reclamación sobre un préstamo se dirige primero al departamento de atención al cliente. Puedes enviarla a info@haycredito.es o desde tu área de cliente. La reclamación debe indicar tu DNI o NIE y la referencia del contrato. La legislación española de consumo obliga a la empresa a responder en el plazo de un mes.
El Banco de España no tramita reclamaciones contra prestamistas que no supervisa. Si no estás de acuerdo con la respuesta, la Oficina Municipal de Información al Consumidor (OMIC) de tu localidad o la autoridad de consumo de tu comunidad autónoma pueden hacerse cargo del caso. Estas oficinas públicas asesoran gratis al consumidor y pueden mediar con la empresa.
Ejemplo representativo
La Información Normalizada Europea (INE) de cada producto de Hay Credito contiene un ejemplo de coste en el que el importe del préstamo incluye una comisión de apertura. El prestamista descuenta esa comisión el día de la transferencia, así que a tu cuenta llega menos dinero del que indica el contrato. Como el plazo es tan corto, la TAE de estos préstamos alcanza porcentajes muy altos. Fíjate en el total en euros para hacerte una idea más clara del precio.
| Caso | Importe y plazo | TIN | TAE | Total a devolver |
|---|---|---|---|---|
| Primer préstamo sin código promocional | 100 € a 30 días; pago único | 521,43% | 82.901,36% | 173,75 € |
| Préstamo a plazos Estable | 100 € a 60 días; cuatro pagos | 730,00% | 14.998,82% | 228,13 € |
Cargos por retraso y reclamación de impagos
Un retraso aumenta la deuda por cada día que sigue sin pagarse. Además, un préstamo impagado puede aparecer en el fichero Badexcug de Experian y en ASNEF-Equifax, el principal registro de impagados de España. Otros prestamistas consultan estos ficheros antes de aprobar un crédito.
| Cargo contractual | Condiciones |
|---|---|
| Intereses de demora | 4% diario sobre el importe vencido |
| Límite de los intereses de demora | 200% del importe original del préstamo |
| Comisión de reclamación por impago | 25% del importe vencido; se cobra una sola vez, el primer día de retraso |
Si vas a cobrar después de la fecha de vencimiento, escribe con antelación al equipo de pagos en pago_creditos@haycredito.es. Pueden ofrecerte una nueva fecha y confirmar su coste por escrito. Pide el nuevo total antes de aceptar, porque una prórroga puede anular el descuento de un código promocional.
Formas de pago
Hay Credito admite las siguientes formas de devolución:

Pago online
Desde la opción de pago de tu área de cliente

Domiciliación bancaria
Cobro automático en tu cuenta el día del vencimiento, una vez que lo autorices

Transferencia o ingreso en efectivo
Pago a la cuenta indicada en tu contrato; la referencia del contrato en el concepto identifica tu préstamo
Hay Credito da por recibido un pago el día en que el dinero llega a su propia cuenta. Una transferencia puede tardar hasta tres días laborables. Por eso, una transferencia que sale de tu banco el mismo día del vencimiento puede contar como pago atrasado.
Si un pago no aparece reflejado en tu cuenta de cliente, contacta con atención al cliente y envía el justificante bancario junto con tu DNI o NIE a info@haycredito.es. El pago seguirá pendiente hasta que Hay Credito pueda asociarlo a tu préstamo.

¿Para quién es adecuado Hay Credito?
- Personas con un gasto antes de cobrar. Tú eliges la fecha del pago único y puedes fijarla justo después de recibir la nómina o la pensión.
- Solicitantes que necesitan el dinero el mismo día. Hay Credito transfiere los préstamos aprobados el mismo día laborable. Las aprobaciones nocturnas o de fin de semana suelen pagarse el siguiente día laborable.
- Prestatarios que piensan devolver antes de tiempo. El coste total es proporcional a los días que quedan hasta el vencimiento. Aun así, el prestamista puede cobrar una compensación del 0,5% del importe del préstamo.
- Clientes recurrentes. Pueden pedir otro préstamo desde la misma cuenta cuando el anterior aparece como cerrado. Hay Credito también les envía descuentos personalizados por SMS y correo electrónico.
- Prestatarios con una anotación en ASNEF. Esta anotación no descarta la solicitud. Cada caso se revisa de forma individual, aunque la anotación puede influir en la decisión o en el precio total.

¿Para quién NO es adecuado Hay Credito?
- Solicitantes más jóvenes. Las condiciones de registro fijan una edad mínima más alta que la de muchos otros prestamistas de créditos rápidos. Varios de ellos aceptan solicitantes desde los 18 años.
- Prestatarios que necesitan un plazo largo. Los préstamos de Hay Credito se devuelven en dos meses como máximo. Un préstamo personal de un banco permite repartir una cantidad mayor en cuotas mensuales durante varios años.
- Personas que prefieren cuotas mensuales. Los préstamos a plazos de este prestamista tienen dos vencimientos en la mayoría de los meses. Ese calendario puede no encajar con una nómina mensual.
- Solicitantes que esperan un primer préstamo gratis. Los códigos promocionales pueden reducir el precio de un préstamo de Hay Credito, pero no lo hacen gratuito. Algunos otros prestamistas directos pueden ofrecer a los nuevos clientes que cumplen los requisitos un primer préstamo sin intereses.
- Clientes que necesitan varias ofertas para elegir. Una solicitud a Hay Credito produce una sola oferta de un único prestamista. Un comparador de préstamos envía la misma solicitud a varios prestamistas a la vez.
Cómo solicitar un préstamo con Hay Credito
1
Elige el importe y la fecha de vencimiento
La calculadora de la web y de la app muestra el total a devolver para la fecha que selecciones. Si tienes un código promocional, puedes introducirlo en el mismo formulario. Si la calculadora acepta el código, verás el total reducido.
2
Regístrate con tu teléfono móvil
El registro empieza con un código por SMS que confirma tu línea móvil española. El formulario también te pide aceptar las condiciones del servicio y la política de privacidad. El consentimiento para recibir publicidad es una casilla aparte y opcional. Después de este paso, tendrás que describir tus ingresos mensuales y facilitar tus datos personales. Los clientes recurrentes se saltan el registro y solicitan desde su cuenta.
3
Confirma tu identidad
Es posible que Hay Credito te llame para comprobar los datos de la solicitud. La verificación de identidad en sí se hace a través de tu banca online. También puede que tengas que subir documentos y dar un segundo teléfono de contacto. Si la empresa necesita más pruebas de ingresos, atención al cliente te dirá qué documentos acepta. La decisión llega una vez recibidos esos documentos.
4
Revisa las condiciones y recibe el dinero
La cláusula 6.7 de las Condiciones Generales de Hay Credito establece que el contrato de préstamo entra en vigor en cuanto Hay Credito aprueba una solicitud completa. Al enviar la solicitud, aceptas también las condiciones del préstamo. Antes de enviarla, lee las condiciones particulares y la INE de tu préstamo. Hay Credito comunica su decisión por correo electrónico o SMS. Tras la aprobación, transfiere el dinero a la cuenta bancaria que indicaste en la solicitud.
Derecho de desistimiento
El contrato de Hay Credito te da 14 días naturales para cancelar el préstamo sin dar explicaciones. El plazo empieza con la aprobación y la transferencia del préstamo. Si la documentación del contrato te llega más tarde, se cuenta desde el día en que la recibes. Basta un correo a info@haycredito.es para avisar al prestamista.
Desde la fecha de tu aviso, tienes 30 días naturales para devolver el dinero. Además del importe recibido, pagarás los intereses y comisiones de los días en que tuviste el dinero. De acuerdo con el artículo 28 de la Ley 16/2011, Hay Credito no puede cobrarte ninguna penalización por desistir.
Requisitos para solicitar con Hay Credito
| Requisito | Detalle |
|---|---|
| Edad | De 26 a 70 años |
| Residencia | Residencia permanente en España |
| Documento de identidad | DNI o NIE en vigor |
| Cuenta bancaria y tarjeta | Cuenta española a tu nombre con tarjeta de débito asociada |
| Teléfono y correo electrónico | Línea móvil española y un correo que consultes |
| Ingresos | Situación laboral e ingresos netos mensuales |
La evaluación automática tiene en cuenta los ingresos, el historial crediticio, los préstamos en curso y otras solicitudes activas del solicitante. Por eso, varias solicitudes recientes a otros prestamistas pueden reducir las posibilidades de aprobación. Antes de decidir, Hay Credito comprueba también si los ficheros ASNEF-Equifax y Badexcug de Experian recogen deudas impagadas a tu nombre.
Si ya has pagado una deuda que aparece en ASNEF, el acreedor debe pedir que se cancele la anotación. Equifax puede confirmarte gratis si la anotación sigue ahí.
Opiniones de clientes sobre Hay Credito: qué hemos encontrado
| Plataforma independiente; comprobada el 29 de septiembre de 2026 | Valoración | Volumen de opiniones |
|---|---|---|
| Trustpilot, haycredito.es | 1,4/5 | 82 reseñas |
| App Store, España | 4,3/5 | 178 valoraciones |
La mayoría de las valoraciones de la App Store se refieren a la propia aplicación. Los usuarios la consideran confiable y transparente. También destacan una navegación sencilla y unas condiciones del préstamo redactadas con claridad.
El perfil de Trustpilot tiene una nota mucho más baja. Muchos de los que opinan allí dicen haber recibido menos dinero del que pidieron. Para evitar esa sorpresa, lo más seguro es comprobar el importe de la transferencia en la oferta antes de aceptarla. Otros comentarios hablan de llamadas del equipo de cobros tras un impago. Hay Credito responde a muchas de estas reseñas y pide los datos del préstamo para revisar cada caso.
Hay Credito frente a otras plataformas
| Criterio | |  |  |  |
|---|---|---|---|---|
| Valoración Dinerio | 3.4 | 4.8 | 4.2 | 3.7 |
| Función | Prestamista directo | Buscador de préstamos | Prestamista directo | Comparador de préstamos |
| Importe | 100-1.500 € | 100-2.000 € | 50-2.000 € | Hasta 1.500 € |
| Plazo de devolución | De 5 a 31 días en el primer préstamo; 60 días en los préstamos a plazos | 61-90 días | 7-30 días | 61-90 días |
| Primer préstamo | El código promocional reduce el coste | Ofertas con TAE del 0% de prestamistas colaboradores | 0% desde 300 €; devolución en plazo | Primer préstamo gratis con los prestamistas que lo ofrecen |
| TAE | Según el producto; 82.901,36% en el ejemplo del primer préstamo | Del 0% al 36%; oferta del prestamista | 4.114,28% en su ejemplo representativo | Del 0% al 36%; oferta del prestamista |
Cómo valoramos a Hay Credito
| Criterio | Nota | Motivo |
|---|---|---|
| Transparencia | 4.0/5 | Sociedad española registrada; ejemplos INE para cada producto |
| Coste | 2.4/5 | Precios estándar altos en préstamos cortos; los códigos promocionales los reducen |
| Rapidez | 4.4/5 | Decisión automática en minutos; el plazo de la transferencia depende del banco |
| Red de prestamistas | No procede | Hay Credito presta su propio dinero |
| Reputación externa | 2.8/5 | Valoraciones positivas en la App Store; nota baja en Trustpilot |
| Media | 3.4/5 | Valoración Dinerio |
Preguntas frecuentes sobre Hay Credito
¿Cómo inicio sesión sin contraseña?
En lugar de una contraseña, Hay Credito envía un código SMS de un solo uso a la línea móvil de tu cuenta. Si el código no llega, puede que el número escrito en el formulario de acceso tenga una errata. Si cambias de línea móvil, atención al cliente puede actualizar tu cuenta por teléfono. También puedes añadir un segundo teléfono en tu perfil.
¿Por qué mi código promocional no reduce el precio?
La calculadora distingue entre mayúsculas y minúsculas en los códigos. El sistema también rechaza un código con espacios de más delante o detrás. Si la calculadora sigue mostrando el precio completo, contacta con atención al cliente para comprobar si el código ha caducado o ya se usó.
¿Dónde puedo encontrar mi contrato de préstamo?
Tu contrato está siempre disponible en la sección «Mis préstamos» de tu área de cliente. Guardar una copia te será útil para dudas posteriores sobre cargos o fechas.
¿Puedo obtener un borrador del contrato antes de solicitar?
Sí. Tienes derecho a pedir gratis a atención al cliente una copia del borrador del contrato. Este derecho no se aplica si Hay Credito no está dispuesta a concederte el préstamo en ese momento.
¿Cómo dejo de recibir mensajes publicitarios?
Basta con escribir a dpd@haycredito.es o llamar a atención al cliente para dejar de recibir mensajes y llamadas comerciales. La solicitud debe incluir el teléfono o el correo al que llegan los mensajes. Los recordatorios sobre un préstamo activo continúan, porque se refieren a tu contrato.

Actualizado
Otras opiniones que te pueden interesar
Sep 24, 2026 — Andrea Morales Lozano
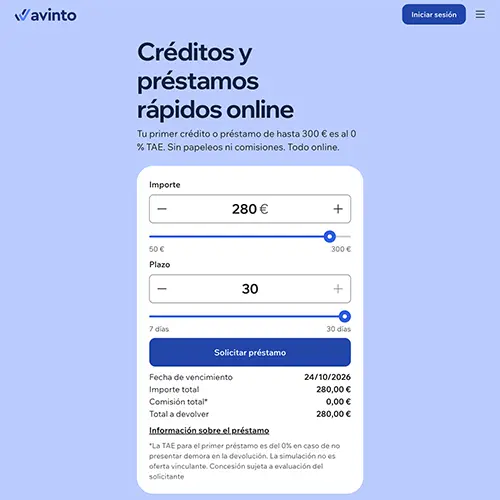
Avinto: opiniones y análisis 2026
Sep 23, 2026 — Andrea Morales Lozano
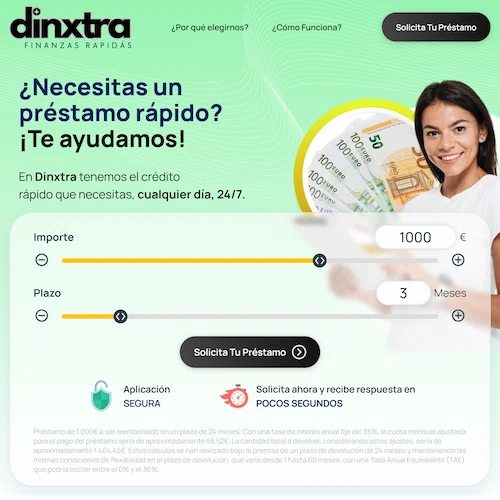
Dinxtra: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano