
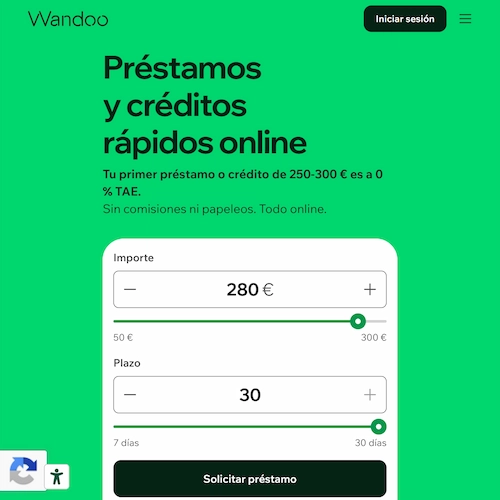
Wandoo es la marca de crédito a corto plazo de Wandoo Finance S.L.U., un prestamista español que opera de forma totalmente online. Presta su propio dinero en lugar de trasladar las solicitudes a otras compañías, así que las condiciones que ves antes de firmar son las que vas a pagar. La devolución se hace en un único pago, en la fecha que tú elijas. En vez de reunir documentación, Wandoo verifica tu identidad y tus ingresos mediante una conexión segura con tu banco.
Con sede en Alcobendas, la compañía opera desde 2017 y forma parte de AEMIP, la asociación española de micropréstamos. También presta bajo una segunda marca: Avinto. Sus asesores atienden una línea telefónica gratuita de lunes a viernes y los sábados por la mañana. Pocos prestamistas de este segmento la ofrecen.
Dinerio valora a Wandoo con un 4.5 sobre 5. Busca la compañía en los registros españoles antes de solicitar. Un primer préstamo devuelto a tiempo no te costará nada. A partir del segundo, la TAE de Wandoo puede superar el 4.500%. Pedir prestado de forma repetida puede convertirse, por tanto, en una de las formas de crédito al consumo más caras que se pueden contratar legalmente en España.
Características y tipos de préstamos de Wandoo
100% online
Decisión en minutos, dinero en 24–48 h
Primer préstamo de 250–300 € al 0% TAE

★ 4.5
Importe
50 € – 1.800 €
(primer préstamo: hasta 300 €)
Plazos de devolución
7 – 35 días
(primer préstamo: 7 – 30 días)
TAE
0% en el primer préstamo*
*De 250 € a 300 € devuelto en plazo. Resto de casos: 4.530,48% – 8.385,16%

Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Wandoo es un producto de Wandoo Finance S.L.U., sociedad española con NIF y domicilio en Alcobendas (Madrid), constituida en 2017 e inscrita en el Registro Mercantil de Madrid. A diferencia de los comparadores, es prestamista directo: concede el préstamo, fija sus condiciones y asume la relación contractual. Declara más de un millón de préstamos concedidos y es miembro de AEMIP, sujeto a su Código de Buenas Prácticas. La verificación de identidad e ingresos se realiza mediante Kontomatik, Unnax o Cl@ve PIN bajo normativa PSD2, sin envío de documentación. Dispone de aplicación para iOS y Android.
Ventajas
- Primer préstamo de 250 € a 300 € con TAE del 0% si se devuelve en plazo
- Prestamista directo: condiciones conocidas de antemano, sin intermediarios
- Sociedad española con NIF, domicilio y datos registrales verificables
- Miembro de AEMIP y de Confianza Online
- Atención telefónica real en España, con línea gratuita y horario de sábado
- Verificación segura vía PSD2: las credenciales bancarias no se almacenan
- Publica su política de préstamo responsable y de revisión humana de solicitudes
- Valoración pública de 4,5 sobre más de 670 opiniones en Google
Desventajas
- TAE muy elevada fuera de la promoción inicial: de 4.530,48% a 8.385,16%
- Plazo máximo de 35 días, sin opción de fraccionar a medio plazo
- Penalización por impago del 1,20% diario, con un tope del 200% sobre el principal
- El primer préstamo está limitado a 300 €
- Requiere conectar la banca online: si el banco no es compatible, no se puede solicitar
- Consulta ASNEF y otros ficheros; no está orientado a perfiles con incidencias abiertas
- El importe máximo de 1.800 € solo se alcanza tras acumular historial
Ejemplo de préstamo:
La TAE del primer préstamo de 250 € a 300 € es del 0% siempre que no se presente demora en la devolución.
Para el resto de casos, la TAE depende del importe y del plazo y se indica en los términos y condiciones de la solicitud. A modo de ejemplo, para un crédito rápido de 100 € a 35 días, los intereses serían de 44,45 €, lo que equivale a una TAE del 4.530,48%. Wandoo.es ofrece préstamos personales a devolver entre 7 y 35 días, con una TAE mínima del 4.530,48% y máxima del 8.385,16%.
Información de Contacto:
Nombre legal:
Wandoo Finance S.L.U.
CIF:
B87821823
Dirección:
Avda. Bruselas 6, Bajo C, 28108 Alcobendas, Madrid (España)
Registro Mercantil:
Madrid, tomo 35.961, folio 118, sección 8, hoja M-646156
Teléfono:
900 905 161 (gratuito) / 91 714 66 20
¿Qué es Wandoo y quién está detrás de la marca?
Wandoo Finance S.L.U. es la propietaria de Wandoo, un servicio de minicréditos online para gastos personales. La devolución vence íntegramente en la fecha acordada. Wandoo estudia cada solicitud con sus propios criterios de concesión antes de decidir si ofrece el crédito.
El domicilio social de la compañía está en Alcobendas (Madrid). Bajo esa misma sociedad opera también Avinto. Wandoo Finance S.L.U. es el nombre con el que puedes identificar a la empresa en el Registro Mercantil de Madrid.
Wandoo pertenece a AEMIP, la asociación sectorial española de micropréstamos. Puedes pedir a la asociación que medie en las conversaciones sobre un acuerdo de pago. En esa solicitud puedes identificar el préstamo y explicar los cambios que necesitas para gestionar la deuda pendiente.
Ejemplo representativo
La TAE convierte el coste de un préstamo en un porcentaje anual, con independencia de su plazo de devolución. Por eso los cargos de varias semanas de crédito pueden arrojar un porcentaje anual de varios miles. Cuando valores la oferta, compara el importe total a devolver junto con la TAE.
| Caso | Importe y plazo | TAE | Intereses | Total a devolver |
|---|---|---|---|---|
| Primer préstamo, devuelto a tiempo | 300 € a 30 días | 0% | 0 € | 300 € |
| Ejemplo publicado, préstamo posterior | 100 € a 35 días | 4.530,48% | 44,45 € | 144,45 € |
| Préstamo posterior al mismo tipo nominal, cálculo de Dinerio | 300 € a 30 días | 4.530,48% | ~114 € | ~414 € |
| Media del sector, ASUFIN abril de 2026 | 300 € a 30 días | 4.963,02% | No aplica | No aplica |
| Crédito al consumo de bancos y EFC, julio de 2026 | Nuevas operaciones | 7,73% | No aplica | No aplica |
Tu documento precontractual detallará los costes vinculantes antes de que firmes. Además, los prestatarios cuentan con la protección de la Ley 16/2011 en los contratos de 200 € o más. Revisa la fecha límite de pago: para que se aplique la oferta inicial, Wandoo debe recibir tu pago antes de que venza el plazo. Si el pago se retrasa, se aplicarán cargos de demora diarios.
¿Para quién es adecuado Wandoo?
- Quien pide su primer préstamo y puede devolverlo dentro del mes. El préstamo inicial no añade nada a la cantidad que pediste, siempre que pagues en la fecha de vencimiento.
- Quien quiere un contrato con una empresa española. Cualquier reclamación o gestión de cobro se rige por la legislación española.
- Quien prefiere conectar con su banco antes que enviar papeleo. Sin nómina y sin ningún documento escaneado en todo el proceso.
- Quien quiere hablar con una persona. Al teléfono responde el personal, no un menú automático.
- Los clientes recurrentes con un historial limpio. Las solicitudes posteriores dan acceso a plazos más largos e importes mayores.
- Quien prefiere gestionar el préstamo desde el móvil. Puedes consultar el saldo pendiente y la fecha de vencimiento en la aplicación para iOS o Android.
¿Para quién NO es adecuado Wandoo?
- Quien no puede liquidar el préstamo en un mes. Wandoo no fracciona la deuda en cuotas.
- Quien tiene una anotación abierta en ASNEF. Wandoo consulta el fichero en cada solicitud, así que una incidencia activa normalmente pondrá fin a la tuya.
- Quien ya ha superado el préstamo inicial y tiene el precio como factor decisivo. Un banco te ofrecerá una pequeña fracción de estos tipos.
- Quien tiene su cuenta en un banco que los proveedores de verificación no admiten. En ese caso, Wandoo no ofrece una alternativa documental.
- Quien prevé aplazar la devolución más de una vez. Pagas una comisión aparte por cada prórroga que solicites.
- Quien ya arrastra dificultades con otros créditos. El fichero PROTECT+ de AEMIP está abierto a cualquier persona en riesgo de sobreendeudamiento. Ninguna entidad asociada prestará a quien figure en él.
Cómo solicitar un préstamo con Wandoo
1
Elige el importe y la fecha de devolución
Pide lo que tu próxima nómina pueda cubrir con holgura y fija la fecha justo después de cobrarla. En los préstamos posteriores, un plazo más corto sale más barato porque el cargo se acumula a diario.
2
Completa el formulario
En este paso Wandoo pide muy poco: datos de identidad, un correo electrónico, un número de móvil. No escanearás ni subirás ningún documento.
3
Confirma tus ingresos a través del banco
La comprobación la realiza tu banco conforme a la normativa PSD2, a través de Kontomatik, Unnax o Cl@ve PIN. El proveedor recibe tus credenciales directamente, de modo que Wandoo nunca las ve ni las almacena.
4
Lee la Información Normalizada Europea y firma
Ese documento recoge el importe total que vas a devolver, la fecha y el coste de un pago fuera de plazo. Wandoo suele responder a los pocos minutos de tu firma y libera el dinero en 24 – 48 horas. El momento exacto dependerá de tu propio banco.
Requisitos para solicitar con Wandoo
- Edad: 18 años o más.
- Residencia: domicilio permanente en España.
- Documento de identidad: DNI o NIE en vigor.
- Cuenta bancaria: una cuenta española a tu nombre.
- Ingresos: regulares y demostrables, procedentes de una nómina, una pensión, una prestación o una actividad por cuenta propia.
- Datos de contacto: un correo electrónico personal y un número de móvil.
Wandoo no pide aval ni papeleo. El artículo 14 de la Ley 16/2011 obliga a cualquier prestamista a evaluar antes tu capacidad de pago, así que cumplir la lista no basta para conseguir la aprobación. Wandoo puede rechazar solicitudes que aprobaría sobre el papel cuando tu historial apunta a un riesgo alto de impago.
Opiniones de clientes sobre Wandoo
La valoración de Wandoo cambia mucho según dónde la consultes.
| Fuente | Qué se publica sobre Wandoo |
|---|---|
| Perfil de Empresa de Google | 4.5 sobre 5 con más de 670 reseñas |
| Trustpilot | 2.7 sobre 5 con 45 reseñas |
| Roams | 2.5 sobre 5 con 20 opiniones |
| Google Play, aplicación móvil | 2.2 sobre 5 con 21 reseñas |
| Giromatch | Nota editorial de 3.8, todavía sin valoraciones de clientes |
Los clientes satisfechos hablan de la rapidez y del primer préstamo gratuito. Describen aprobaciones en pocos minutos y el dinero en la cuenta el mismo día o al siguiente. Varios cuentan que vuelven a pedirlo entre nóminas. Los descontentos escriben sobre el precio, porque los préstamos posteriores cuestan mucho más que el inicial. Los cargos que siguen a un pago fuera de plazo concentran las mayores críticas. Varios dicen que esperaron días a que les contestaran por correo, mientras que unos pocos describen fallos repetidos en la verificación bancaria.
Casi todas las valoraciones bajas llegan después de un impago o de un segundo préstamo. Devuelve el préstamo inicial dentro del plazo y nada de esto te afectará.
Wandoo frente a otros prestamistas
Estas son las alternativas más próximas de nuestra página Solicitar Ahora para un préstamo de este importe:
|  |  |  | |
|---|---|---|---|---|
| Valoración Dinerio | 4.5 | 4.3 | 3.4 | 3.9 |
| Tipo de entidad | Prestamista directo | Prestamista directo | Prestamista directo | Intermediario |
| Importe | 50 € – 1.800 € | 50 € – 1.800 € | 100 € – 1.500 € | 50 € – 1.000 € |
| Plazo de devolución | 7 – 35 días | 7 – 35 días | 5 – 60 días | 61 – 90 días |
| Primer préstamo | Hasta 300 € con TAE del 0% | Hasta 300 € con TAE del 0% | Precio no publicado | TAE del 0% |
| TAE posterior | 4.530,48% – 8.385,16% | 4.530,48% – 8.385,16% | Desde 9.463,01% | 188,44% – 203,72% |
| Sociedad operadora | Wandoo Finance S.L.U. (España) | Wandoo Finance S.L.U. (España) | Hay Credito S.L.U. (España) | Traffic Control OÜ (Estonia) |
| Para quién encaja | Un primer préstamo gratuito con atención en una línea española | Las mismas condiciones bajo una segunda marca | Un plazo algo más largo con un prestamista español | Dos o tres meses a un tipo mucho más bajo |
Si ya has pedido un préstamo en Wandoo, Avinto te ofrecerá condiciones idénticas. La misma sociedad fija las condiciones de ambas marcas, así que compararlas no te aportará nada.
Cómo valoramos a Wandoo
Hemos valorado a Wandoo a partir de sus condiciones publicadas y de su clausulado contractual, junto con las plataformas de reseñas independientes tal como estaban en septiembre de 2026.
| Criterio | Nota | Por qué |
|---|---|---|
| Transparencia | 4.9 | Publica NIF, domicilio social e inscripción registral, junto con el tramo completo de tipos y las condiciones de demora |
| Coste | 3.5 | Un primer préstamo realmente gratuito. El suelo publicado queda por debajo de la media del sector, aunque el techo está entre los más altos del mercado |
| Rapidez | 4.9 | Respuesta en minutos. El ingreso depende del banco receptor |
| Atención al cliente | 4.9 | Línea nacional gratuita, horario de sábado, aplicación móvil y área de cliente para las prórrogas |
| Reputación externa | 4.3 | 4,5 con más de 670 reseñas en Google. En otras plataformas, con muchas menos reseñas, la nota va del 2,2 al 2,7 |
| Media | 4.5 | Valoración Dinerio |
Las fuentes se revisan cada mes. Los errores que se nos comunican se corrigen en dos días hábiles.
Preguntas frecuentes sobre Wandoo
¿Es Wandoo fiable y legal en España?
Legalmente, sí. Wandoo Finance S.L.U. es una sociedad española cuyo NIF e inscripción registral son públicos. Presta bajo las normas de crédito al consumo de la Ley 16/2011. Los prestamistas de este tipo todavía no están supervisados por el Banco de España, aunque la reforma de 2026 lo cambiará. Los tribunales españoles valoran por separado si el coste de un préstamo concreto resulta desproporcionado, conforme a la ley de usura de 1908. Por eso, guarda tu contrato y tus justificantes de pago.
¿Wandoo acepta a solicitantes registrados en ASNEF?
En general, no. Wandoo consulta el fichero antes de cada decisión, y una anotación abierta suele poner fin a tu solicitud. Si la anotación corresponde a una deuda que ya has liquidado, pide primero a la entidad que la comunicó que la retire. Lo mismo se aplica a un importe que estés reclamando. Un fichero limpio mejorará tus opciones aquí y en cualquier otro prestamista.
¿Cómo se gestiona un préstamo de Wandoo después de firmar?
Inicia sesión en tu área de cliente para consultar el importe pendiente y la fecha límite de pago. Podrás liquidarlo por transferencia bancaria o por ingreso en efectivo. El pago con tarjeta de débito se puede gestionar desde ahí mismo o por teléfono. Los pagos tardarán entre 24 y 48 horas hábiles en registrarse, así que indica tu DNI, NIE o la referencia del préstamo en el concepto de la transferencia. Desde tu área de cliente también podrás aplazar la fecha de vencimiento 7, 14, 21 o 30 días. El pago de la prórroga debe llegar a Wandoo antes de que venza la fecha original.
¿Cómo puedo contactar con Wandoo?
Llama gratis al 900 905 161 o utiliza la línea alternativa, el 91 714 66 20. Los asesores responderán de lunes a viernes, de 9:00 a 20:00. Los sábados la línea cierra a las 14:00. Las consultas por escrito se dirigen a info@wandoo.es. Dirige cualquier reclamación sobre el préstamo al propio servicio de atención al cliente de Wandoo antes de elevarla a otra instancia. El Banco de España publica orientación gratuita para prestatarios en su portal Cliente Bancario, y la CNMV mantiene una sección equivalente.
¿Se puede cancelar el contrato después de firmar?
Dispones de 14 días naturales desde la fecha del contrato, conforme al artículo 28 de la Ley 16/2011. El derecho se aplica a cualquier contrato de 200 € o más, así que tu préstamo inicial, en su importe habitual, queda cubierto. Envía la notificación de forma que Wandoo la reciba dentro de ese plazo. Después devuelves el capital en un máximo de 30 días naturales, junto con los intereses devengados hasta el día en que canceles. Wandoo no cobra ninguna penalización.

Actualizado
Otras opiniones que te pueden interesar
Sep 14, 2026 — Andrea Morales Lozano
AndaCrédito: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano
Monisita: opiniones y análisis 2026
Sep 4, 2026 — Andrea Morales Lozano