
Zaimoo es una plataforma gratuita de intermediación de préstamos que permite enviar una solicitud a varios prestamistas autorizados a la vez. El servicio no concede el crédito ni fija las condiciones finales. Puedes rechazar cualquier propuesta sin pagar a Zaimoo.
Los plazos de devolución alcanzan los 2 años, más que en cualquier servicio comparable dirigido al mercado español. Cada colaborador aplica sus propios criterios de concesión. Completar el registro no garantiza una oferta.
Dinerio otorga a Zaimoo 3.8 puntos sobre 5. Cada prestamista colaborador aparece identificado con su razón social y referencia registral. El solicitante podrá investigar al posible acreedor antes de enviar información. Pocos servicios comparables ofrecen ese grado de transparencia.
Características y tipos de préstamos de Zaimoo
100% online
Solicitud tramitada en 10 minutos
Solicita a varias entidades con un solo registro

★ 3.8
Importe
Hasta 10.000 €
Plazos de devolución
91 días – 2 años
TAE
30% – 365%

Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Zaimoo es un servicio de intermediación operado por Densure LLC (Armenia) bajo la marca «Zaimoo préstamos en línea». Selecciona microcréditos para el usuario actuando de enlace entre el solicitante y entidades financieras autorizadas. La web organiza su oferta en tres productos — ayuda instantánea hasta 4.000 €, préstamo personal hasta 7.000 € y financiación a largo plazo hasta 10.000 € — y publica fichas descriptivas de los prestamistas con los que trabaja, entre ellos HolaDinero, Finza, Crezu y Credy, con sus datos registrales y ejemplos de coste.
Ventajas
- Servicio gratuito de comparación para el usuario
- Publica los datos registrales y el ejemplo de coste de cada prestamista colaborador
- Posibilidad de solicitar a varias entidades con un único registro
- Plazos de hasta dos años, superiores a los del minicrédito
- Tramitación declarada en unos 10 minutos
- Detalla las consecuencias del impago y las condiciones de prórroga
- Varias vías de cobro: cuenta bancaria, monedero electrónico o efectivo
Desventajas
- La TAE declarada arranca en el 30% y puede llegar al 365%
- Las condiciones que anuncia la portada no coinciden con las del pie legal
- El ejemplo de cálculo usa un importe de 30.000 €, muy por encima del máximo ofertado
- Sociedad armenia, fuera del Espacio Económico Europeo
- No publica teléfono ni dirección de contacto en España
- Uno de los prestamistas listados aplica un cargo de suscripción de 38,99 € tras la verificación
- Los testimonios publicados son anónimos y no verificables
Ejemplo de préstamo:
Interés anual mínimo del 30% y máximo del 365%. Periodo del préstamo: de 91 días a 2 años. Ejemplo publicado por el servicio: importe de 30.000 € a 3 meses con un tipo del 4,5% mensual; el sobrecoste sería de 4.050 € y el total a devolver, 34.050 €. En caso de impago, la penalización es del 0,10% diario del importe vencido, con un tope del 10% del principal. La prórroga es posible si se avisa al prestamista antes de la fecha de pago y se abonan los intereses del plazo inicial, sin comisiones adicionales.
Información de Contacto:
Nombre comercial:
«Zaimoo préstamos en línea»
Nombre legal:
Densure LLC
Número de registro:
08217974
¿Qué es Zaimoo y quién está detrás?
Zaimoo es un servicio de intermediación de préstamos operado por Densure LLC bajo el nombre «Zaimoo préstamos en línea». Densure LLC está registrada en Ereván, Armenia. Una sola solicitud puede enviarse a todos los colaboradores a la vez. El prestamista que apruebe la solicitud fijará el coste y el calendario de pagos. La relación de intermediación en España se rige por la legislación española.
Zaimoo identifica a cuatro prestamistas: HolaDinero, Finza, Crezu y Credy. Los costes publicados por este grupo abarcan desde un primer préstamo gratuito hasta una TAE superior al 200%. El prestamista cuya oferta aceptes fijará el coste final y figurará como acreedor en el contrato. Acepta la oferta solo después de comprobar sus datos registrales y su ejemplo de coste.
Los prestamistas colaboradores y los proveedores de servicios pueden recibir la información necesaria para tramitar tu registro. Varias empresas pueden contactar contigo tras enviar la solicitud. Responde solo cuando hayas comprobado la razón social del remitente. No entregues más documentos hasta identificar al prestamista que los solicita.
Zaimoo actúa como intermediario de crédito conforme a la Ley 2/2009. Densure LLC deberá facilitar, si se solicita, el justificante de inscripción y del seguro de responsabilidad civil. La documentación que entregue podrá comprobarse sin coste en el Registro estatal de intermediarios financieros. Conviene comprobar la inscripción antes de enviar cualquier documento de identidad.
Los nuevos límites al coste del crédito al consumo entrarán en vigor el 20 de noviembre de 2026. Los contratos anteriores conservarán su tipo original. Si una oferta se aproxima al límite superior de Zaimoo, compara su TAE y el importe total a devolver con otra propuesta antes de firmar. Los nuevos límites no reducirán el coste de un contrato vigente.
Ejemplo representativo
La TAE es la tasa anual equivalente e incluye los gastos obligatorios. Utilízala para comparar préstamos del mismo importe y plazo de devolución. En un préstamo corto, el importe total a devolver mostrará el coste inmediato.
| Supuesto | Préstamo y plazo | Interés aplicado | Intereses pagados | Importe total a devolver |
|---|---|---|---|---|
| Ejemplo publicado con tipo mensual | 30.000 € durante 3 meses | 4,5% mensual | 4.050 € | 34.050 € |
| Límite inferior del intervalo anual | 1.000 € durante 91 días | 30% anual | Aprox. 75 € | Aprox. 1.075 € |
| Límite superior del intervalo anual | 1.000 € durante 91 días | 365% anual | Aprox. 910 € | Aprox. 1.910 € |
| Media española, junio de 2026 | Crédito al consumo, todos los prestamistas | TAE del 7,59% |
Estos cálculos ilustran posibles costes, pero no constituyen condiciones garantizadas. El coste efectivo figurará en la SECCI, el documento precontractual gratuito que todo acreedor debe entregar conforme a la Ley 16/2011. Los ejemplos publicados por Zaimoo para cada colaborador solo sirven como referencia y no obligan al prestamista a ofrecer esas condiciones.
¿Para quién es adecuado Zaimoo?
Zaimoo se dirige a un grupo concreto de prestatarios. El solicitante habitual necesita unos miles de euros durante varios meses, a menudo después de que un banco haya rechazado su solicitud.
- Quienes necesitan varios meses para devolver el préstamo. Ningún servicio español comparable permite distribuir la devolución de 5.000 € en tantas cuotas.
- Solicitantes que figuran inscritos en ASNEF. Credy admite sus solicitudes y presta hasta 750 € sin avalista, aunque su tipo se encuentra entre los más altos del mercado.
- Solicitantes que prefieren no esperar una transferencia bancaria. Zaimoo permite recibir el dinero en efectivo o en un monedero electrónico. Pocos comparadores españoles ofrecen alguna de estas alternativas.
- Prestatarios que pueden necesitar más tiempo que el plazo inicial. La prórroga no tiene un coste adicional, siempre que informes al prestamista con antelación al vencimiento y pagues los intereses del primer periodo.
- Solicitantes que no tienen una nómina habitual. Varios prestamistas de la red estudian ingresos de autónomos y otras rentas irregulares.
¿Quién debería buscar otra opción?
El plazo mínimo y el tipo máximo descartan varias situaciones habituales.
- Solicitantes que consideran prioritario el coste. El tipo máximo está entre los más altos que permite la ley en España. Un banco ofrecerá normalmente un tipo muy inferior a los clientes que acepte.
- Clientes que esperan disponer de atención telefónica. El contacto se limita a una dirección de correo electrónico. Todos los intercambios quedarán por escrito.
- Quienes necesitan devolver el dinero en 2 semanas. El plazo mínimo disponible es de 3 meses, demasiado largo para un anticipo breve hasta el día de cobro.
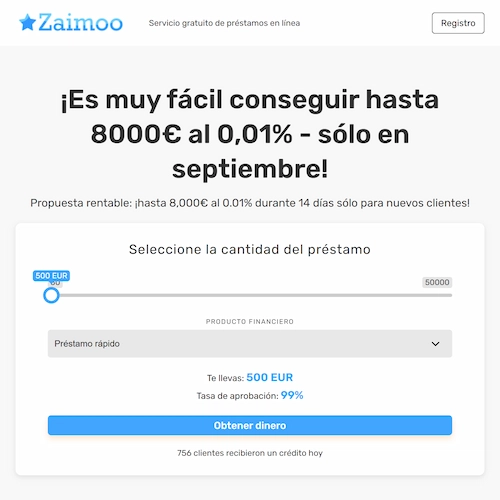
- Solicitantes atraídos por la promoción del 0,01%. Este tipo se mantiene durante 2 semanas y solo se aplica a clientes nuevos. Fuera de la promoción, se aplican los tipos del intervalo anual.
- Prestatarios que quieren una empresa española en el contrato. El operador de Zaimoo está registrado en Armenia y el prestamista puede tener su sede en otro país. No aceptes una oferta hasta comprobar el país del acreedor y su procedimiento de reclamación.
Cómo solicitar un préstamo con Zaimoo
1
Elige el importe y el plazo
Solicita un importe que puedas devolver en cada vencimiento. Una cantidad menor aumentará la probabilidad de aprobación. Un plazo más largo reducirá cada cuota, aunque elevará los intereses totales.
2
Registra tus datos
Introduce tus datos personales y la información de la cuenta bancaria. Cualquier error provocará el rechazo de la solicitud. Revisa cada carácter del DNI o NIE como último paso del registro.
3
Compara las propuestas
Varias empresas pueden estudiar una misma solicitud, por lo que podrías recibir más de una propuesta. Comprueba la autorización de cada prestamista en los registros del Banco de España. No envíes documentos firmados a una empresa que no aparezca allí.
4
Revisa la SECCI antes de firmar
El prestamista que apruebe la solicitud emitirá el contrato. Su SECCI indicará el tipo anual, las fechas de pago, el importe total a devolver y la penalización por demora. Compara esos datos con la propuesta recibida, pues la SECCI regirá el contrato.
Requisitos para solicitar con Zaimoo
- Edad: 18 años o más
- Residencia en España: un domicilio que el prestamista pueda confirmar
- DNI o NIE vigente: se utiliza para verificar la identidad antes de que cualquier prestamista reciba el expediente
- Cuenta bancaria a nombre del solicitante: el dinero no se entregará a un tercero
- Ingresos demostrables: la nómina es opcional, aunque todo prestamista debe comprobar que el préstamo podrá devolverse
- Teléfono móvil y correo electrónico activos: todos los avisos sobre el contrato llegarán por esas vías
Cumplir estos requisitos solo te permitirá enviar la solicitud. El prestamista evaluará si podrás asumir las cuotas previstas conforme al artículo 14 de la Ley 16/2011. Conserva un justificante reciente de ingresos por si te lo solicita.
Si una inscripción en un fichero de solvencia provoca el rechazo, solicita el nombre de la base de datos. Comprueba si el registro contiene errores. El prestamista debe facilitar esta información de inmediato y sin coste conforme al artículo 15.
Zaimoo: opiniones de usuarios y lo que hemos encontrado
Quien busque «Zaimoo opiniones» encontrará pocas valoraciones independientes en España por ahora. Las reseñas de la marca Zaimo, de nombre parecido, describen otro servicio. No las uses para valorar la oferta de un prestamista de Zaimoo.
| Fuente | Qué se publica sobre Zaimoo |
| Trustpilot | Sin perfil de zaimoo.es en agosto de 2026 |
| PepeCredito | 3.6 sobre 5 según una sola opinión, publicada en septiembre de 2023 |
| EasyPréstamos | Puntuación editorial de 4 sobre 5; sin comentarios de usuarios |
| PrestamosFrescos | Ficha sin puntuación ni comentarios publicados |
| credilemon.com | Sin opiniones enviadas; mercado colombiano |
El contrato se firmará directamente con el prestamista. Las opiniones sobre esa empresa serán más relevantes que las referidas a Zaimoo. Lee comentarios recientes sobre sus prácticas de cobro al valorar la oferta final.
Zaimoo frente a otras plataformas
Cada servicio de comparación trabaja con una selección distinta de prestamistas. Una misma solicitud puede generar propuestas muy diferentes. Estas tres alternativas son las más próximas a Zaimoo por importe y plazo.
|  |  |  | |
|---|---|---|---|---|
| Valoración de Dinerio | 3.8 | 4.2 | 4.1 | 3.7 |
| Importe | Hasta 10.000 € | 1.000-50.000 € | 100-10.000 € | 100-10.000 € |
| Plazo | 91 días-2 años | 91-120 días | 61-365 días | 62-365 días |
| Tipo publicado | 30%-365% anual | 4%-916% anual | TAE del 0%-36% | TAE del 52% |
| Prestamistas identificados | Sí, con datos registrales | Sí | Sí | No |
| País de registro | Armenia (fuera del EEE) | Chipre (EEE) | Armenia (fuera del EEE) | Ucrania (fuera del EEE) |
| Más adecuado para | El plazo de devolución más largo de la tabla | Los importes más altos del grupo | Un tipo máximo publicado antes de solicitar | Una solicitud muy breve |
Zaimoo identifica a sus colaboradores y publica sus ejemplos de coste antes del registro. Usa esos datos para hacer una primera evaluación del prestamista. Compara la TAE final y el importe total a devolver de la SECCI antes de elegir.
Cómo valora Dinerio a Zaimoo
| Criterio | Puntuación | Motivo |
|---|---|---|
| Transparencia | 4.3 | Prestamistas y datos registrales publicados. Los tipos promocionales y anuales son distintos |
| Coste | 3.0 | Sin comisión de Zaimoo. Los tipos finales del prestamista pueden alcanzar el máximo publicado |
| Rapidez | 4.5 | El registro tarda unos minutos. El plazo de desembolso depende del prestamista |
| Red de prestamistas | 3.9 | 4 colaboradores identificados |
| Reputación externa | 3.3 | Pocas opiniones independientes en España |
| Media | 3.8 |
Revisamos todas las fuentes cada mes. Corregimos cualquier error verificado en un plazo de 48 horas.
FAQ
¿Zaimoo es fiable y legal en España?
El modelo de intermediación de Zaimoo es legal en España conforme a la Ley 2/2009. Para comprobar si Zaimoo es confiable, verifica Densure LLC en el Registro estatal de intermediarios financieros. No envíes documentos de identidad hasta completar esa verificación. Para cada oferta, comprueba el acreedor en el registro del Banco de España y verifica que la misma razón social aparezca en la SECCI.
¿Zaimoo cobra alguna comisión?
Zaimoo no cobra a los solicitantes. Sin embargo, su colaborador Finza cargará 38,99 € en la tarjeta registrada tras la verificación de identidad y un periodo de prueba de 3 días. Cancela el servicio durante el periodo de prueba para evitar el cargo. Comprueba el nombre del proveedor antes de registrarte.
¿Puede un sistema automatizado rechazar una solicitud?
Sí. Zaimoo utiliza un sistema de evaluación automatizada para asignar cada expediente a los prestamistas con mayor probabilidad de aprobarlo. Puedes solicitar una revisión humana e impugnar el resultado en info@email.zaimoo.es. Envía cualquier reclamación sobre datos no resuelta a la AEPD.
¿Qué ocurre después de un pago atrasado?
El prestamista añadirá un 0,10% del importe vencido por cada día de impago, hasta un máximo del 10% del préstamo. La deuda puede enviarse a una agencia de recobro y comunicarse a un fichero de morosos. Una inscripción en ese fichero impedirá acceder a créditos más económicos durante años. Si el recobro aún no ha comenzado, puedes obtener orientación gratuita en una oficina municipal de consumo o en el portal Cliente Bancario.
¿Puedo desistir del contrato después de firmarlo?
Sí. Dispones de 14 días naturales desde la fecha del contrato para enviar una notificación de desistimiento al acreedor. Deberás devolver el capital y los intereses devengados en los 30 días posteriores al aviso. El artículo 30 de la Ley 16/2011 reconoce, por separado, el derecho a amortizar anticipadamente y reducir los intereses futuros de forma proporcional.

Actualizado
Otras opiniones que te pueden interesar
Sep 4, 2026 — Andrea Morales Lozano
CreditNice: opiniones y análisis 2026
Sep 2, 2026 — Andrea Morales Lozano
Finpug: opiniones y análisis 2026
Sep 1, 2026 — Andrea Morales Lozano