
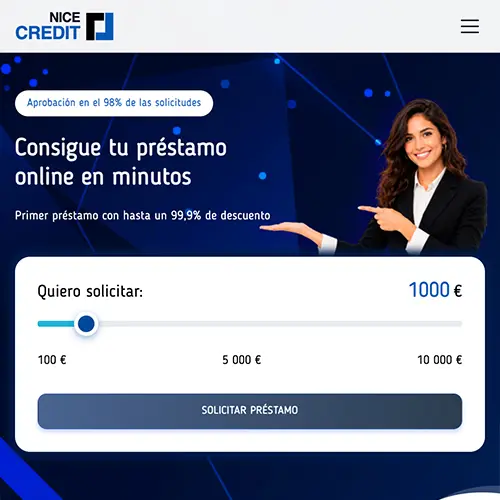
CreditNice es una plataforma gratuita de intermediación crediticia en la que una sola solicitud online puede llegar a varios prestamistas colaboradores. Cada empresa fija las condiciones del préstamo por su cuenta. Las ofertas pueden diferir mucho. Un prestamista estudiará tu solicitud y podrás rechazar cualquier propuesta sin coste.
CreditNice puede ser útil si necesitas varios meses para devolver el dinero, en lugar de un micropréstamo a 30 días. La decisión inicial puede llegar en minutos, pero el prestamista fijará el momento de la transferencia y tomará la decisión final sobre la concesión.
Dinerio otorga a CreditNice 3.7 puntos sobre 5. El plazo de devolución más amplio puede resultar útil si tus ingresos varían, y el formulario de intermediación no exige documentación financiera. Los tipos publicados varían y CreditNice no identifica a sus prestamistas colaboradores. Utiliza la SECCI para comparar el coste final y confirmar quién es el acreedor antes de firmar.
Características y tipos de préstamos de CreditNice
100% online, 24/7
Decisión desde 5 minutos
Primer préstamo desde el 0,01% para nuevos clientes

★ 3.7
Importe
100 € – 10.000 €
Plazos de devolución
62 – 365 días
TAE
52%
(según la propia web, desde el 56% anual)

Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
CreditNice es un servicio de comparación de préstamos online dirigido a residentes en España. Según su propio aviso legal, no es una entidad financiera, ni un banco, ni un prestamista, ni un intermediario financiero en el sentido de la normativa española: cumple únicamente una función informativa facilitando acceso a ofertas de terceros, sin intervenir en la decisión de concesión. Declara trabajar con más de cien entidades colaboradoras y ofrecer respuesta en pocos minutos, con funcionamiento 24 horas todos los días del año.
Ventajas
- Servicio de comparación gratuito y disponible 24/7
- Horquilla de importes amplia, de 100 € a 10.000 €
- Declara colaborar con más de 100 entidades financieras
- Contempla perfiles con incidencias de pago y opciones de refinanciación
- Requisitos claros: residencia en España, 18 años, DNI/NIE, cuenta bancaria y fuente de ingresos
- Publica un simulador de cuota y una calculadora de intereses
- Amplio catálogo de páginas informativas por tipo de préstamo
Desventajas
- No publica razón social, número de registro ni domicilio de la empresa responsable
- El único contacto es una dirección de correo gratuita de Gmail, sin teléfono
- Los datos de importe, plazo y tipo de interés difieren entre secciones de la web
- Usa recursos de presión comercial: cuenta atrás de «condiciones preferenciales» y contadores de solicitudes en tiempo real
- Publica ratios de aprobación (98% y 90%) sin respaldo verificable
- Las opiniones que muestra no están vinculadas a perfiles públicos comprobables
- La versión en español contiene fragmentos de texto sin traducir
Ejemplo de préstamo:
Plazo mínimo de devolución: 62 días; máximo: 365 días. TAE del 52%. Ejemplo publicado por el servicio: préstamo de 3.000 € a 70 días con un tipo de interés anual del 36%; los intereses estimados serían de unos 200 € y el importe total a devolver, unos 3.200 €. Las condiciones finales se fijan en el contrato de préstamo y dependen de la entidad colaboradora, de las circunstancias del solicitante y de su historial crediticio.
Información de Contacto:
Correo electrónico:
Programa de afiliados:
Horario de atención:
24/7
¿Qué es CreditNice y quién está detrás?
CreditNice es un servicio de intermediación de préstamos operado por INTERNET FINANCE GROUP LLC, una empresa ucraniana registrada en Buzova, región de Kyiv. Los prestamistas colaboradores evalúan el mismo expediente de manera independiente. La entidad cuya oferta aceptes se convertirá en tu acreedor. El contrato identificará a esa empresa en lugar de CreditNice.
Varias empresas pueden contactar contigo por una misma solicitud, cada una con condiciones distintas. Lee todas las propuestas antes de responder.
La intermediación de CreditNice se rige por el artículo 1.1.b de la Ley 2/2009, relativo al crédito al consumo. Antes de enviar documentos, solicita a INTERNET FINANCE GROUP LLC su referencia de inscripción como intermediario y el justificante del seguro de responsabilidad civil. Comprueba la referencia en el Registro estatal de intermediarios financieros.
Tras enviar la solicitud, podrás recibir comunicaciones comerciales por correo electrónico, SMS, WhatsApp o Telegram. Puedes solicitar la baja en unsubscribe@creditnice.es.
CreditNice no es el prestamista. Comprueba en el Banco de España la autorización de la empresa identificada en la oferta antes de aceptar el contrato. Las normas propuestas sobre el coste del crédito entrarán en vigor el 20 de noviembre de 2026. Los tipos aplicados a contratos anteriores no cambiarán.
Ejemplo representativo
Compara la TAE solo entre ofertas de importe y plazo similares si quieres obtener información fiable. En un préstamo que se devolverá en pocos meses, el total en euros resulta más útil.
| Supuesto | Importe y plazo | Tipo | Coste del crédito | Importe total a devolver |
|---|---|---|---|---|
| Ejemplo publicado del 36% | 3.000 € / 70 días | 36% de interés anual | Aprox. 200 € | Aprox. 3.200 € |
| Supuesto con una TAE del 52% | 3.000 € / 70 días | TAE del 52% | Aprox. 250 € | Aprox. 3.250 € |
| Calculado con el tipo inicial | 3.000 € / 70 días | 56% de interés anual | Aprox. 320 € | Aprox. 3.320 € |
| Media del mercado español, junio de 2026 | Nuevo crédito al consumo | TAE del 7,59% |
Los cálculos aproximados del prestamista no le obligan a ofrecer las mismas condiciones. El prestamista deberá entregarte una SECCI gratuita antes de que firmes. Es el formulario normalizado de información precontractual exigido por la Ley 16/2011. La SECCI indicará la TAE final y el importe total que devolverás según el contrato propuesto.
El ejemplo publicado por Finipay no vincula al prestamista. El contrato recogerá el tipo indicado en la SECCI. El prestamista lo fijará según el perfil del solicitante. Planifica la devolución a partir de ese documento y no del ejemplo.

¿Para quién es adecuado CreditNice?
CreditNice se dirige a un perfil concreto. Son personas que buscan entre unos cientos y unos miles de euros y prevén devolver el préstamo en varias cuotas durante unos meses.
- Quieres comparar ofertas sin rellenar cinco formularios. CreditNice enviará una sola solicitud a más de cien entidades colaboradoras sin coste.
- Necesitas más de un mes para devolver el préstamo. El plazo puede alcanzar un año. Un préstamo de 1.000 € podrá devolverse en cuotas, en vez de vencer íntegramente de una vez.
- Tienes una inscripción en ASNEF. ASNEF figura entre los ficheros consultados. Todos los colaboradores verán esa inscripción. Algunos aún estudiarán tu solicitud, aunque con un importe menor y un tipo más alto.
- Presentas la solicitud de noche o en festivo. Las solicitudes se procesan automáticamente a cualquier hora. Los prestamistas recibirán antes de la mañana siguiente cualquier solicitud enviada a medianoche.
- Necesitas más dinero del que permite un minicrédito. Las plataformas españolas comparables se limitan a 5.000 €; el límite de CreditNice es bastante más alto.

¿Quién debería buscar otra opción?
Este servicio no resultará adecuado en algunas situaciones. Debes conocerlas antes de entregar tus datos.
- Quieres conocer primero la identidad del prestamista. Solo sabrás qué empresa gestiona tu expediente cuando recibas una propuesta.
- Puedes acceder a crédito bancario. Una entidad de crédito autorizada ofrecerá normalmente un tipo muy inferior al habitual en este segmento, aunque la tramitación tardará más.
- Necesitas el dinero en menos de una hora. El prestamista decide la aprobación y el momento de la transferencia bancaria. CreditNice no puede garantizar que el dinero llegue dentro de ese plazo.
- Cuentas con que el primer préstamo sea gratuito. La oferta inicial parte del 0,01%, no del 0%. Solo algunos colaboradores la aplican.
- Ya tienes varios préstamos pendientes. Un contrato nuevo y costoso rara vez resuelve la dificultad financiera existente. Tu oficina local de consumo ofrece orientación gratuita. También la encontrarás en el portal Cliente Bancario del Banco de España.
Cómo solicitar un préstamo con CreditNice
1
Elige el importe y el plazo
La cuota mensual debe ser asumible junto con tus obligaciones actuales. Las solicitudes por importes menores se aprueban con más frecuencia, sobre todo en la primera solicitud.
2
Completa la solicitud
Indicarás la finalidad del préstamo, tu nombre, sexo, fecha de nacimiento, teléfono móvil y correo electrónico. Lee antes el texto de consentimiento.
3
Identifica al prestamista de cada oferta
Las propuestas llegarán a nombre de las empresas colaboradoras. Busca cada empresa en los registros del Banco de España. La denominación registrada debe coincidir con el acreedor indicado en el borrador del contrato.
4
Confirma las condiciones en la SECCI
Ningún prestamista puede pedirte que firmes sin entregarte antes una SECCI gratuita. El documento recoge la denominación social del acreedor, la TAE, cada fecha de vencimiento, el importe total que devolverás y la penalización por demora. Conserva tu copia como prueba de las condiciones.
Requisitos para solicitar un préstamo con CreditNice
- Edad: 18 años como mínimo
- DNI o NIE vigente: la plataforma verifica tu identidad con este documento
- Residencia en España: un domicilio que pueda verificarse
- Cuenta bancaria o tarjeta a tu nombre: el dinero no puede enviarse a un tercero
- Teléfono móvil y correo electrónico operativos: para recibir códigos y avisos del contrato
- Fuente de ingresos: no se exige nómina en esta fase, aunque cada prestamista debe evaluar tu capacidad de reembolso
Según el artículo 14 de la Ley 16/2011, el prestamista debe comprobar que podrás asumir las cuotas. Todas las solicitudes que CreditNice envía a sus colaboradores pasan por esa evaluación de solvencia. No tendrás que adjuntar documentos al rellenar el formulario. El prestamista también puede pedirte que acredites tus ingresos antes de aprobar el préstamo.
A veces, el rechazo se debe a una inscripción en un fichero de solvencia patrimonial. El artículo 15 te da derecho a saber cuál se consultó, de forma gratuita y sin demora. Las inscripciones erróneas son más frecuentes de lo que se suele creer, por eso conviene pedir esta información por escrito. Podrás presentar la respuesta fechada como prueba si el registro resulta inexacto.
Opiniones de usuarios sobre CreditNice: qué hemos encontrado
Las opiniones sobre las webs de CreditNice en México y Colombia no describen el servicio español, ya que esas webs tienen operadores distintos. Las opiniones independientes sobre CreditNice España son escasas actualmente.
| Fuente | Qué se publica sobre CreditNice |
|---|---|
| Trustpilot | Sin perfil de creditnice.es en agosto de 2026 |
| Directorios españoles de préstamos | No se encontró ninguna ficha de creditnice.es en agosto de 2026 |
| prestamoenlinea.mx | 3.7 sobre 5 |
| 100prestamos.co | 4 sobre 5 |
| finmercado.co | Análisis editorial del sitio colombiano; sin valoraciones de usuarios |
Cuando recibas una propuesta, busca la denominación social del prestamista. Lee también opiniones recientes de prestatarios sobre su servicio y sus cargos por demora antes de la firma.
CreditNice frente a otras plataformas
CreditNice solo muestra ofertas de su propia red.
|  |  |  | |
|---|---|---|---|---|
| Valoración de Dinerio | 3.7 | 3.8 | 4.2 | 4.1 |
| Importe | 100-10.000 € | Hasta 10.000 € | 1.000-50.000 € | 100-10.000 € |
| Plazo | 62-365 días | 91 días-2 años | 91-120 días | 61-365 días |
| TAE | 52% | 30%-365% | 4%-916% | 0%-36% |
| Prestamistas identificados | No | Sí | Sí | Sí |
| País de registro | Ucrania, fuera del EEE | Armenia, fuera del EEE | Chipre, dentro del EEE | Armenia, fuera del EEE |
| Más adecuado para | Un plazo de devolución más largo, si aceptas una red sin identificar | Devolución en un plazo de hasta dos años | Importes superiores al límite habitual de los micropréstamos | Importes y plazos similares, con un tipo máximo publicado |
Los importes y plazos publicados por Finpug son los más próximos a los de CreditNice. Finpug también indica un tipo máximo. Si priorizas el coste, compara ese límite con la TAE final de la oferta de CreditNice. Revisa el importe total a devolver antes de elegir.
Cómo valora Dinerio a CreditNice
| Criterio | Puntuación | Motivo |
|---|---|---|
| Transparencia | 3.2 | Operador identificado. No se publican los datos de registro ni la lista de prestamistas |
| Coste | 3.6 | Solicitud gratuita. El coste solo se confirma en la fase de la SECCI |
| Rapidez | 4.7 | Solicitud disponible 24/7. El tiempo de transferencia depende del prestamista |
| Red de prestamistas | 4.0 | CreditNice declara una red amplia. No identifica a los colaboradores antes de remitir la solicitud |
| Reputación externa | 3.0 | Pocas opiniones independientes en España |
| Media | 3.7 |
Revisamos esta página cada mes. Si detectas un dato incorrecto, avísanos y lo corregiremos en un plazo de 48 horas.
FAQ
¿CreditNice es confiable y legal en España?
Sí. La Ley 2/2009 regula a los intermediarios de crédito al consumo en España. INTERNET FINANCE GROUP LLC debería poder localizarse a través del Registro estatal de intermediarios financieros. El registro es público. Cada oferta exige una segunda comprobación. La empresa que aparece en el registro del Banco de España debe coincidir con la indicada en tu contrato.
¿CreditNice tiene teléfono?
No. Solo admite contacto por correo electrónico. No hay una dirección en España ni un centro de atención telefónica. Una vez concedido el préstamo, el prestamista podrá comunicarse contigo directamente. Por eso conviene revisar sus canales de atención antes de aceptar una propuesta.
¿Puedo cancelar el contrato después de firmarlo?
Sí. La Ley 16/2011 concede 14 días naturales para desistir de cualquier contrato de crédito de 200 € o más, conforme al artículo 28. El acreedor debe recibir la notificación dentro de ese plazo. Dispondrás de 30 días naturales para devolver el capital prestado y los intereses devengados hasta la fecha del desistimiento. El artículo 30 permite amortizar el préstamo anticipadamente y reducir los intereses totales.
¿Quién recibe mis datos personales?
INTERNET FINANCE GROUP LLC es responsable del tratamiento de la información que envías y los prestamistas colaboradores pueden recibirla para evaluar tu solicitud. Envía las solicitudes de acceso o supresión a gdpr@creditnice.es. Si el operador no atiende tu solicitud, ponte en contacto con la AEPD.
¿Dónde debo presentar una reclamación?
Presenta la reclamación sobre el préstamo al servicio de atención al cliente del prestamista. Si no responde en 1 mes, remite el caso al Banco de España. Las reclamaciones contra CreditNice se envían por correo electrónico. Si la empresa no responde, acude al organismo autonómico de consumo.

Actualizado
Otras opiniones que te pueden interesar
Sep 4, 2026 — Andrea Morales Lozano
HeroCredito: opiniones y análisis 2026
Sep 2, 2026 — Andrea Morales Lozano
Finpug: opiniones y análisis 2026
Sep 1, 2026 — Andrea Morales Lozano