
AndaCrédito es un comparador de préstamos online para el mercado español y no concede préstamos propios. Los solicitantes rellenan un único cuestionario para que las entidades financieras autorizadas de su red lo valoren con sus propios criterios. La entidad que apruebe la solicitud será el prestamista que figure en el contrato.
La responsabilidad del servicio recae en Fininity OÜ, una sociedad registrada en Estonia. Los 28 prestamistas asociados aparecen con su nombre y sus propios datos de contacto. El solicitante puede así identificar a todas las entidades que recibirán sus datos.
Dinerio valora a AndaCrédito con un 4.2 sobre 5. Esa lista publicada explica buena parte de la nota, junto con una política de privacidad que excluye la elaboración de perfiles automatizados. La devolución sigue siendo la principal limitación: un máximo de 90 días genera cuotas exigentes en las solicitudes de mayor importe.
Características y tipos de préstamos de AndaCrédito
100% online
Dinero en 10 minutos
Primer préstamo al 0% para nuevos usuarios

Tipos de préstamos
Tipo de solicitud
100% online
Descripción
AndaCrédito es una marca comercial de Fininity OÜ, sociedad estonia registrada con el número 14523902. No es un banco ni una entidad prestamista: actúa como intermediario entre el solicitante y un grupo de instituciones financieras licenciadas, y no toma decisiones crediticias ni responde de los acuerdos entre las partes. El servicio funciona las 24 horas y es gratuito para el usuario. La web organiza su oferta por tramos — minicréditos, micropréstamos hasta 1.000 € y microcréditos hasta 5.000 € — y publica un catálogo extenso de páginas por importe y por perfil (autónomos, pensionistas, desempleados, estudiantes).
Ventajas
- Servicio gratuito: no cobra comisión por la selección del préstamo
- Primer préstamo con TAE del 0% para nuevos usuarios
- Requisitos mínimos: 18 años, cuenta bancaria en España y capacidad de reembolso
- Admite solicitantes registrados en ASNEF, evaluados caso por caso
- Publica lista de socios accesible desde el pie de página
- Formulario de baja y ejercicio de derechos RGPD disponible
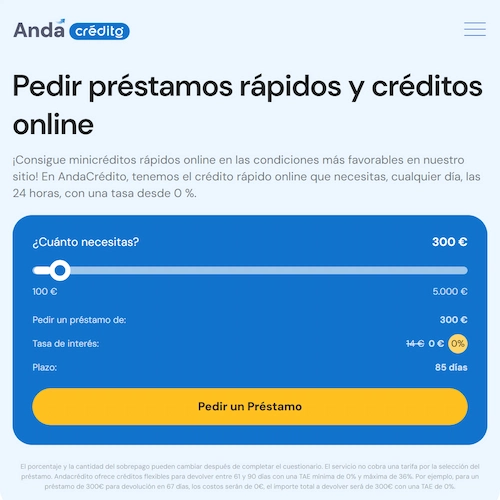
- Ejemplo representativo del coste total publicado junto a la calculadora
- Catálogo temático muy amplio por importe, plazo y situación laboral
Desventajas
- Actúa como intermediario: no concede el préstamo ni fija sus condiciones
- Atención solo por correo electrónico, sin teléfono publicado
- Las cifras de importe no coinciden entre secciones: la calculadora ofrece hasta 5.000 € y el texto menciona hasta 10.000 €
- Plazo corto: máximo 90 días, sin opción de fraccionar a largo plazo
- Los testimonios publicados son anónimos y no verificables externamente
- La TAE final la fija el prestamista y puede alcanzar el 36%
Ejemplo de préstamo:
Préstamo a devolver en un mínimo de 61 días y un máximo de 90 días, con una TAE mínima del 0% y máxima del 36%. Ejemplo representativo: préstamo de 300 € a devolver en 67 días. Los costes serán de 0 € y el importe total a devolver será de 300 €, con una TAE del 0%. La tasa de interés varía según el prestamista y depende de las circunstancias y del historial crediticio del solicitante.
Información de Contacto:
Nombre legal:
Fininity OÜ
Número de registro:
14523902
Dirección:
Paadi tee 3, Haabneeme, 74001 Harju maakond (Estonia)
¿Qué es AndaCrédito y quién está detrás?
AndaCrédito actúa como intermediario de crédito. Una única solicitud preliminar se envía a todos los prestamistas asociados para su valoración. Cada entidad responde con una aprobación o una denegación provisional. En esa fase nada vincula al solicitante. Cualquier propuesta puede rechazarse sin coste.
Fininity OÜ mantiene su inscripción estonia desde 2018. Finteres y Crezu pertenecen al mismo operador; las tres marcas figuran bajo la inscripción 14523902. Sus listas de asociados coinciden en gran medida, así que quien ya haya solicitado a través de una de ellas verá normalmente propuestas de las mismas entidades.
Los prestamistas asociados pagan a Fininity una comisión por cada solicitud cualificada. Con esos ingresos, la comparación resulta gratuita para el prestatario.
Entre los prestamistas publicados figuran nombres que la mayoría de los prestatarios españoles reconocerá: Vivus, QueBueno, MoneyMan y Cashper.
Las condiciones de uso de AndaCrédito se rigen por la normativa española. La regulación del crédito al consumo cambiará de forma más amplia el 20 de noviembre de 2026. A partir de entonces, los prestamistas de alto coste quedarán bajo la supervisión del Banco de España. Esa misma fecha trae un límite al coste total del crédito.
Ejemplo representativo
La TAE expresa en un porcentaje anual todo el coste obligatorio de un préstamo. Es la medida adecuada para contrastar una oferta con otra. En plazos cortos ese porcentaje sube de forma notable, aunque los intereses en euros sean moderados. El importe total a devolver merece la misma atención.
| Caso | Importe y plazo | TAE | Intereses | Total a devolver |
|---|---|---|---|---|
| Primer préstamo anunciado | 300 € a 67 días | 0% | 0 € | 300 € |
| El mismo préstamo en el límite superior | 300 € a 67 días | 36% | ~17 € | ~317 € |
| Una solicitud mayor en el límite superior | 1.000 € a 90 días | 36% | ~79 € | ~1.079 € |
| Media del crédito al consumo en España, julio de 2026 | Nuevas operaciones, todos los proveedores | 7,73% | No aplica | No aplica |
El primer préstamo sin intereses solo se aplica cuando la devolución se realiza en la fecha acordada. Un impago restablece el tipo ordinario del prestamista y añade sus cargos por demora. Las condiciones vinculantes se recogen en la SECCI, la información precontractual que todo prestamista debe entregar sin coste conforme a la Ley 16/2011. En ella figuran el nombre del prestamista, la TAE, las fechas de pago y el importe total a devolver.ecutivos. Si solo te interesa la búsqueda inicial, apunta la fecha de fin de la prueba al registrarte.
¿Para quién es adecuado AndaCrédito?
- Quien quiere conocer de antemano la lista de prestamistas. Cada entidad asociada aparece con sus propios datos de contacto. Cualquiera de ellas puede comprobarse previamente.
- Quien necesita dos o tres meses para devolver el dinero. El plazo es más largo que el de un minicrédito a devolver con la nómina y lo bastante corto como para mantener moderado el interés total.
- Quien solicita por primera vez. A los nuevos clientes se les ofrece una TAE del 0%, en la práctica, en importes cercanos a 300 €. Los importes mayores quedan disponibles para quienes devuelven en plazo.
- Quien figura en ASNEF. ASNEF es el fichero español de deudas impagadas. Una anotación en él pone fin a la mayoría de las solicitudes convencionales. Aun así, varios prestamistas asociados estudian ese perfil, normalmente por un importe menor y a un tipo más alto.
- Quien no cobra una nómina. Parte de la red admite ingresos por pensión y rendimientos del trabajo por cuenta propia.
¿Para quién NO es adecuado AndaCrédito?
- Quien necesita más de tres meses. El plazo máximo es de 90 días. Una solicitud de 3.000 € en ese periodo genera cuotas que muchos presupuestos no pueden asumir.
- Quien ya ha usado Finteres o Crezu. Una nueva solicitud llegará en gran medida a las mismas entidades.
- Quien tiene el precio como factor decisivo. Un banco ofrece un tipo bastante más bajo a quien acepta, aunque su solicitud exige más documentación.
- Quien necesita el dinero el mismo día. La aprobación corresponde al prestamista y el ingreso a su banco. No se puede garantizar ningún plazo de transferencia.
- Quien ya se ha retrasado en otros pagos. Un préstamo adicional puede resultar inasumible si las cuotas que ya pagas superan tus ingresos disponibles. Una Oficina Municipal de Información al Consumidor (OMIC) revisa sin coste las obligaciones existentes. Cliente Bancario, el portal del supervisor para consumidores, ofrece la misma orientación en línea.
Cómo solicitar un préstamo con AndaCrédito
1
Fija el importe y la fecha de devolución
Pide solo el importe que el gasto realmente exige. Elige una fecha de devolución que tengas la certeza de cumplir. Las solicitudes cercanas al límite superior se deniegan con más frecuencia.
2
Prepara la información que pide el formulario
Este cuestionario es más largo que la mayoría del sector. Se piden la empresa y el puesto de trabajo, además de la situación de la vivienda y su pago mensual, los ingresos y gastos del hogar, las personas a cargo y los préstamos pendientes. Quien reúne todo esto de antemano completa el formulario con rapidez.
3
Identifica la entidad que hay detrás de cada propuesta
Varios prestamistas asociados pueden responder a la misma solicitud. Antes de continuar en la web de cualquiera de ellos, busca su razón social completa en los registros del Banco de España. Esa inscripción debe coincidir con el nombre que figura en la propuesta y en el contrato.
4
Lee la SECCI antes de firmar
El resto de los pasos se completan en la web del prestamista que aprueba la solicitud, desde la verificación de identidad hasta el ingreso. Su SECCI debe entregarse antes y sin coste. Contrasta el importe total a devolver con una segunda propuesta, si la hay, y guarda después el documento.
Requisitos para solicitar con AndaCrédito
- Edad: 18 años o más. Algunos prestamistas asociados fijan un mínimo de 21. Varios no prestarán por encima de los 80.
- Documento de identidad: DNI o NIE en vigor para la verificación electrónica de identidad. Algunas entidades piden un escaneo del anverso y del reverso.
- Residencia: un domicilio en España que pueda verificarse.
- Cuenta bancaria: una cuenta española a nombre del solicitante. El ingreso no se hará a un tercero.
- Datos de contacto: un móvil operativo y una cuenta de correo electrónico. Ahí se envían los códigos y la documentación del contrato.
- Ingresos: rentas que el prestamista pueda confirmar. La nómina rara vez se exige en importes pequeños; los extractos bancarios o un certificado de pensión suelen bastar.
Estos requisitos rigen el formulario de solicitud y nada más. La aprobación es una decisión aparte. El artículo 14 de la Ley 16/2011 obliga a todo prestamista a confirmar que las cuotas resultan asumibles. Ten a mano una nómina o un extracto bancario recientes.
Cuando la denegación se debe a un fichero de solvencia, el solicitante tiene derecho a saber cuál se consultó. El artículo 15 obliga al prestamista a facilitar esa información sin coste y sin demora. Haz la petición por escrito y féchala, porque ese registro sirve como prueba si la anotación resulta inexacta.
Opiniones de usuarios sobre AndaCrédito: qué hemos encontrado
Las opiniones independientes en español todavía se están formando. Estas son las valoraciones publicadas hasta septiembre de 2026.
| Fuente | Qué se publica sobre AndaCrédito |
|---|---|
| Trustpilot | Sin perfil para andacredito.es |
| PepeCredito | 4.1 sobre 5 con tres reseñas |
| 100prestamos.com | 5 sobre 5 con dos comentarios |
| 1000finanzas.com | 4.75 sobre 5 con cuatro votos |
| DoctorCifra | Ficha editorial; sin valoraciones de usuarios |
| financera.mx | 29 reseñas, todas sobre la web mexicana andacredito.mx |
Quienes opinan describen un aviso de aprobación en minutos y el ingreso el mismo día. La oferta al 0% para nuevos clientes también recibe comentarios favorables. Los préstamos posteriores tienen un precio muy superior al de la oferta inicial. Un usuario que recibió varias propuestas desaconseja aceptar la primera. Un comentario más antiguo describe dificultades para frenar los mensajes comerciales. Por eso conviene leer con atención las casillas de consentimiento.
El contrato se firmará con un prestamista asociado, no con AndaCrédito. Por eso las opiniones sobre esa entidad pesan más. Busca su razón social exacta en cuanto recibas una propuesta.
AndaCrédito frente a otras plataformas
Estos son algunos servicios similares a AndaCrédito y sus condiciones:
 |  |  |  | |
|---|---|---|---|---|
| Valoración Dinerio | 4.2 | 4.0 | 4.1 | 3.6 |
| Importe | 100 € – 5.000 € | 100 € – 5.000 € | 50 € – 5.000 € | 100 € – 10.000 € |
| Plazo de devolución | 61 – 90 días | 1 – 48 meses | 91 días – 60 meses | 61 – 90 días |
| TAE | 0% – 36% | 0% – 36% | 0% – 3.752% | 0% – 1.009,48% |
| Primer préstamo | 0%, en la práctica cerca de 300 € | Ninguna publicada | 0% de interés | 0%, normalmente hasta 1.000 € |
| Prestamistas asociados | 28 entidades publicadas | No publicado | No publicado | No publicado |
| Sociedad operadora | Fininity OÜ (Estonia) | Atlantix Media Inc. (Canadá) | Fiizy Ltd (Estonia) | Revenly LLC (Estonia) |
| Respuesta preliminar | Menos de 5 minutos | En torno a un minuto | Menos de 15 minutos | No publicado |
| Para quién encaja | Unos cientos de euros con una red de prestamistas conocida de antemano | Repartir un importe mayor a lo largo de varios años | La mayor variedad de plazos de devolución | Un primer préstamo mayor, con un tipo potencialmente bastante más alto |
Cómo valoramos a AndaCrédito
La valoración se apoya en las condiciones publicadas por AndaCrédito, en sus textos legales y en la lista de asociados, revisada en septiembre de 2026.
| Criterio | Nota | Fundamento |
|---|---|---|
| Transparencia | 4.6 | Se publican el operador, la inscripción y todos los prestamistas asociados, cada uno con sus datos de contacto |
| Coste | 4.4 | La plataforma no cobra nada. Un techo del 36% resulta moderado para este tipo de crédito, aunque la TAE final la fija el prestamista |
| Rapidez | 4.5 | Un cuestionario de unos minutos, respondido en la misma sesión. El ingreso depende del prestamista y del banco receptor |
| Red de prestamistas | 4.0 | 28 entidades identificadas, varias de las cuales gestionan algo distinto del crédito |
| Reputación externa | 3.5 | Pocas valoraciones independientes en español. Sin perfil en Trustpilot |
| Media | 4.2 | Valoración Dinerio |
Las fuentes se revisan cada mes. Los errores que se nos comunican se corrigen en dos días hábiles.
Preguntas frecuentes sobre AndaCrédito
¿Es AndaCrédito confiable y legal en España?
Sí. La intermediación de crédito al consumo está regulada en España por la Ley 2/2009. A todo intermediario se le exigen la inscripción registral y un seguro de responsabilidad civil profesional. Fininity OÜ facilitará por escrito su referencia de inscripción si se le solicita. El contrato de préstamo procede de un prestamista asociado, cuya inscripción conviene confirmar antes de la firma.
¿Cómo puede contactar el solicitante con AndaCrédito?
El servicio responde por correo electrónico en info@andacredito.es y a través de su formulario de contacto. No hay teléfono publicado para la fase de comparación. Esa sigue siendo su principal limitación práctica. Tras la firma se aplica la línea del propio prestamista. La mayoría de las entidades de la lista publicada facilita un teléfono español. Una reclamación sobre el préstamo debe dirigirse primero al servicio de atención al cliente del prestamista, que dispone de un mes para responder. Un caso sin resolver puede presentarse después ante el servicio de reclamaciones del Banco de España. El supervisor publica orientación gratuita para prestatarios junto con la CNMV.
¿Puede conseguir un préstamo quien figura en ASNEF?
Varios prestamistas asociados estudiarán la solicitud. El importe ofrecido depende de la propia anotación: una deuda pequeña no bancaria recibe un trato distinto al de un préstamo bancario impagado. Cuenta con un límite más bajo y un tipo más elevado que los que obtendría un historial limpio. La única solución duradera es liquidar la deuda y pedir después al acreedor que la comunicó que retire la anotación.
¿Qué ocurre con los datos personales del solicitante?
Fininity OÜ es el responsable del tratamiento de la información enviada. Los prestamistas asociados la reciben como responsables por derecho propio. Todas esas cesiones se producen dentro del EEE. El consentimiento para comunicaciones comerciales se pide por separado. Rechazarlo no reducirá las propuestas recibidas. Puede retirarse mediante el formulario de baja de andacredito.es o en compliance@andacredito.es. Una solicitud sin respuesta puede trasladarse a la AEPD conforme al artículo 77 del RGPD.
¿Qué opciones hay para cancelar el contrato?
El artículo 28 de la Ley 16/2011 abre un plazo de desistimiento de 14 días desde la fecha del contrato para los acuerdos de 200 € o más. La notificación debe llegar al prestamista dentro de ese periodo. Conviene conservar el justificante de entrega. Después, el prestatario devuelve el importe prestado junto con los intereses debidos en un plazo de 30 días naturales. No se aplica penalización. El reembolso anticipado se rige por el artículo 30 y reduce proporcionalmente el coste pendiente.

Actualizado
Otras opiniones que te pueden interesar
Sep 14, 2026 — Andrea Morales Lozano
Monisita: opiniones y análisis 2026
Sep 4, 2026 — Andrea Morales Lozano
Zaimoo: opiniones y análisis 2026
Sep 4, 2026 — Andrea Morales Lozano