
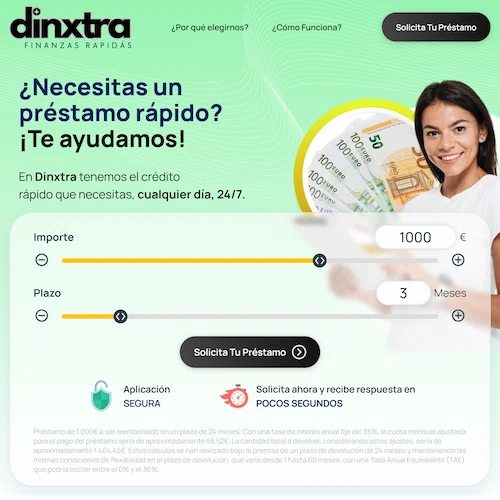
Dinxtra es un comparador de préstamos personales para prestatarios en España. Envías la solicitud online con el importe que necesitas y los datos de tus ingresos. Un prestamista puede usar esa información para decidir si te ofrece crédito. Podrás leer las condiciones antes de aceptar un préstamo.
Puedes enviar la solicitud a cualquier hora, incluso fuera del horario bancario. Puede resultar cómodo si tu rutina diaria complica una visita a la oficina. El prestamista puede ponerse en contacto contigo después de que envíes el formulario. Ten a mano tus justificantes de ingresos por si necesita más detalle antes de aprobar el préstamo.
Dinerio otorga a Dinxtra un 3.9 sobre 5. El servicio es una opción para quienes quieren una primera búsqueda rápida antes de tratar un préstamo en detalle. Debes poder pagar las cuotas una vez cubiertos tus demás gastos esenciales. Puedes rechazar una oferta si las condiciones no se ajustan a lo que necesitas.
Características y tipos de préstamos de Dinxtra
100% online
Respuesta en pocos segundos
Plazos de hasta 60 meses

Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Dinxtra es un servicio de comparación operado por Atlantix Media Inc., sociedad con domicilio en Saint John, New Brunswick (Canadá). No es un banco ni un prestamista: busca, compara y dirige la solicitud a las entidades colaboradoras que operan en España. Su propuesta se sitúa en el tramo de préstamo personal a plazos, con devoluciones de uno a sesenta meses, y no en el minicrédito de pocas semanas. Declara cifrado de nivel bancario de 256 bits y aprobación del préstamo personal en menos de diez minutos, con abono en tarjeta, cuenta bancaria o efectivo.
Ventajas
- Plazos largos, de 1 a 60 meses, con cuotas más asumibles que el minicrédito
- Servicio gratuito: no se cobra tarifa por seleccionar un préstamo
- Requisitos mínimos: documento de identidad y tarjeta bancaria en vigor
- Varias vías de cobro: tarjeta, cuenta bancaria o efectivo
- Cifrado de datos de 256 bits
- Ejemplo representativo del coste total publicado en la portada y en el pie
- TAE máxima declarada del 36%, dentro del rango del préstamo personal
Desventajas
- Actúa como intermediario: no concede el préstamo ni fija sus condiciones
- No publica el rango de importes: el simulador arranca en 1.000 € sin mínimo ni máximo declarados
- Sin teléfono, correo electrónico ni página de contacto
- El aviso de copyright del pie corresponde a 2024
- No publica lista de entidades colaboradoras ni ratio de aprobación
Ejemplo de préstamo:
Préstamo de 1.000 € a reembolsar en un plazo de 24 meses. Con una tasa de interés anual fija del 35%, la cuota mensual sería de aproximadamente 58,52 € y la cantidad total a devolver, de aproximadamente 1.404,45 €. El plazo de devolución varía desde 1 hasta 60 meses, con una Tasa Anual Equivalente que podría oscilar entre el 0% y el 36%. Las condiciones finales las determina la entidad prestamista en función del perfil del solicitante.
Información de Contacto:
Nombre legal:
Atlantix Media Inc.
Dirección:
402 – 133 Prince William Street, Saint John, New Brunswick, E2L 2B5 (Canadá)
Contacto:
No publica teléfono ni correo electrónico
¿Qué es Dinxtra, quién está detrás y es fiable?
Atlantix Media Inc. gestiona Dinxtra como intermediario de crédito legal. El servicio pone en contacto a los solicitantes con prestamistas que deciden las condiciones de sus préstamos. Una vez firmes, tus cuotas irán a la compañía que figure en el contrato. Su razón social y su domicilio social son públicos, de modo que puedes valorar la fiabilidad del operador antes de solicitar nada.

Aprobación y abono del préstamo
El prestamista gestionará el abono después de aprobar el préstamo. Pregunta por la fecha prevista de llegada si necesitas el dinero para un día concreto. Las transferencias bancarias y los pagos con tarjeta no siempre tardan lo mismo. La compañía puede explicarte qué método está disponible antes de que aceptes.

Atención al cliente
Puedes escribir a Atlantix Media a su domicilio social sobre el servicio de Dinxtra. Incluye los datos de contacto que usaste en la solicitud para que la compañía pueda identificarla. Describe el problema y la respuesta que necesitas. Guarda una copia del mensaje por si tienes que hacer un seguimiento.
Tu prestamista resolverá las dudas sobre impagos o cambios en el préstamo. Si un cargo parece incorrecto, envía la fecha y el importe cobrado. Adjunta el extracto bancario correspondiente para que atención al cliente pueda revisar la operación. El contrato indicará los datos de contacto para las consultas sobre tu cuenta.
Ejemplo representativo: las cuotas mensuales
El TIN es el tipo de interés anual antes de las demás comisiones del préstamo. La TAE expresa el coste anual e incluye las comisiones obligatorias. Por eso una comisión de apertura puede elevar la TAE aunque el tipo de interés no varíe. El total a devolver comprende el dinero prestado y los gastos del préstamo.
| Caso | Importe y plazo | TAE | Intereses | Total a devolver |
|---|---|---|---|---|
| Cálculo de Dinerio; 35% TIN fijo; cuotas mensuales iguales; sin comisiones | 1.000 € a 12 meses Cuota mensual: ~100 € | ~41,2% | ~200 € | ~1.200 € |
| Cálculo de Dinerio; 35% TIN fijo; cuotas mensuales iguales; sin comisiones | 1.000 € a 24 meses Cuota mensual: ~59 € | ~41,2% | ~404 € | ~1.404 € |
| Cálculo de Dinerio; 35% TIN fijo; cuotas mensuales iguales; sin comisiones | 1.000 € a 48 meses Cuota mensual: ~39 € | ~41,2% | ~871 € | ~1.871 € |

Tu cuadro de amortización
Un cuadro de amortización detalla el importe que vence en cada fecha de pago. También muestra qué parte irá a los intereses y cuánta deuda quedará después.
Puedes pedir un cuadro de amortización gratuito en cualquier momento para los préstamos de duración fija sujetos a la Ley 16/2011. Tras un cambio en tus cuotas, solicita una copia actualizada.

Las amortizaciones anticipadas
Una amortización anticipada reducirá la deuda que aún debes. Tu contrato puede permitirte elegir entre cuotas más bajas o una fecha de última cuota más temprana. El prestamista puede explicarte qué opción está disponible. Un plazo más corto suele ahorrar más intereses si mantienes la cuota mensual original.
El simulador de amortización anticipada del Banco de España estima el efecto de una amortización anticipada sobre un préstamo. Introduce tu saldo y tu tipo de interés actuales junto con el importe que piensas devolver. El prestamista puede confirmarte el ahorro exacto y cualquier comisión por amortización anticipada antes de que hagas el pago.

¿Para quién es adecuado Dinxtra?
- Los asalariados con ingresos periódicos pueden plantearse un préstamo con cuotas que puedan asumir junto a sus gastos corrientes habituales.
- Los prestatarios que dudan cuánto tiempo necesitarán para devolver el dinero pueden pedir distintos plazos y comparar el importe de las cuotas antes de aceptar una oferta.
- Los solicitantes sin un prestamista preferido pueden usar Dinxtra para buscar compañías dispuestas a estudiar su petición.
- Quienes se sientan cómodos con una solicitud online pueden enviar sus datos a distancia y remitir los documentos que pida el prestamista.
- Quien dude si un prestamista estudiará su caso puede enviar una petición sin pagar nada por la búsqueda inicial.

¿Para quién NO es adecuado Dinxtra?
- A los solicitantes que necesiten una cita en oficina para revisar la documentación del préstamo puede resultarles más cómodo un banco cercano.
- Los prestatarios que piensen devolver el dinero con su próxima nómina pueden preferir un prestamista directo para un préstamo corto.
- Quienes necesiten una transferencia confirmada de inmediato deben dirigirse directamente a un prestamista para fijar cuándo estará disponible el dinero.
- Las personas cuyas cuotas de deuda ya superan sus ingresos disponibles necesitan asesoramiento sobre esas deudas antes de plantearse más financiación.
- Los prestatarios que necesiten atención telefónica pueden preferir Wandoo, porque su equipo de atención al cliente dispone de una línea española.
Cómo solicitar un préstamo con Dinxtra
1
Decide una cuota mensual asumible
Calcula qué ingresos te quedan una vez cubiertos los gastos corrientes y las cuotas que ya pagas. Reserva en tu presupuesto mensual una parte para los gastos menos frecuentes, como un seguro anual. Si tus ingresos varían, toma como referencia un mes de ingresos bajos. La cuota propuesta debe dejar margen suficiente para esos gastos durante todo el plazo de devolución.
2
Completa la solicitud
Introduce tus datos a tu propio nombre y aporta información actualizada sobre tus ingresos. Lee la política de privacidad antes de consentir el uso de tu información. Dinxtra puede ponerse en contacto contigo por teléfono o correo electrónico a propósito de la solicitud. Guarda cualquier referencia de la solicitud para poder identificarla más adelante.
3
Compara el coste de la oferta
Comprueba cuánto dinero recibirás una vez descontadas las comisiones iniciales. Un prestamista puede restar la comisión del préstamo o sumarla a la deuda. Si la comisión pasa a formar parte del préstamo, podrías pagar también intereses sobre ella.
Lee el cuadro completo, incluida la última cuota. Algunos préstamos tienen un pago mayor al final. Incluye ese importe en tu plan de devolución si tu oferta lo exige. Los cargos por demora también merecen atención, porque se suman al coste normal del crédito.
4
Lee el contrato y fírmalo
El prestamista debe entregar de forma gratuita el formulario de Información Normalizada Europea sobre el Crédito al Consumo, o SECCI, en los préstamos sujetos a la Ley 16/2011. Ese documento explica las condiciones propuestas antes de que firmes. Pide al prestamista que corrija cualquier diferencia entre la oferta y el contrato antes de aceptar.
Los créditos al consumo sujetos a esta ley cuentan con un plazo de desistimiento de 14 días naturales. Comunícaselo al prestamista por el canal que indique el contrato si decides desistir. Tendrás que devolver el dinero y pagar los intereses devengados en un plazo de 30 días naturales desde la notificación. Guarda la comunicación y el justificante de la devolución.
Requisitos para solicitar con Dinxtra y ASNEF
| Requisito | Detalle |
|---|---|
| Edad mínima | 18 años |
| Residencia | España |
| Identificación | Documento de identidad en vigor |
| Tarjeta bancaria | Tarjeta válida para la solicitud inicial; su uso posterior depende de la oferta |
| Contacto | Teléfono móvil y correo electrónico actuales |
| Cuenta bancaria | Cuenta a nombre del solicitante |
| Ingresos | Ingresos actuales y cuotas de deudas en vigor |
ASNEF registra deudas impagadas y puede condicionar el acceso al crédito. Cada prestamista decide si estudiará a un solicitante que figure en el fichero. Pregúntalo antes de seguir adelante con una compañía concreta. El prestamista también revisará tus ingresos y las cuotas que ya pagas antes de tomar una decisión.
La nómina es una forma de acreditar los ingresos. Los solicitantes con otro tipo de ingresos pueden preguntar al prestamista qué documentos admite. El proveedor puede aceptar extractos bancarios o justificantes de la pensión como prueba. Envía la documentación del periodo que te pida.
Dinxtra préstamos: opiniones independientes que hemos encontrado
Las opiniones independientes de clientes sobre Dinxtra todavía se están formando. Credilemon aún no ha recibido valoraciones de prestatarios sobre el servicio. Las opiniones recientes sobre el prestamista son una prueba más confiable de su atención al cliente una vez sepas qué compañía puede ofrecerte el préstamo.
Dinxtra frente a Wandoo, Avinto y Credy
 |  |  |  | |
|---|---|---|---|---|
| Valoración Dinerio | 3.9 | 4.5 | 4.3 | 3.9 |
| Papel | Comparador de préstamos | Prestamista directo | Prestamista directo | Intermediario |
| Importe | Desde 1.000 € | 50 €-1.800 € | 50 €-1.800 € | 50 €-1.000 € |
| Plazo de devolución | 1-60 meses; requiere aprobación del prestamista | 7-35 días | 7-35 días | 61-90 días; se aplica el acuerdo individual |
| Primer préstamo | Condiciones individuales de cada prestamista | Primer préstamo de 250 €-300 € al 0% TAE hasta 30 días si cumples los requisitos; devolución puntual | Primer préstamo de hasta 300 € al 0% TAE hasta 30 días si cumples los requisitos; devolución puntual | Promoción del socio si cumples los requisitos |
| TAE posterior | Oferta individual de cada prestamista | 4.530,48%-8.385,16% | 4.530,48%-8.385,16% | 188,44%-203,72% |
| Operador | Atlantix Media Inc. (Canadá) | Wandoo Finance S.L.U. (España) | Wandoo Finance S.L.U. (España) | Traffic Control OÜ (Estonia) |
Cómo valoramos a Dinxtra
| Criterio | Puntuación | Motivo |
|---|---|---|
| Transparencia | 3.2 | Datos de la compañía disponibles; el prestamista se identifica en su oferta |
| Coste | 4.4 | Comparación gratuita; el prestamista fija el coste del préstamo |
| Rapidez | 4.6 | Solicitud breve y objetivo de respuesta inicial rápida |
| Red de prestamistas | 3.6 | Derivación a proveedores financieros; no consta cuántos socios tiene |
| Reputación externa | 3.7 | Las valoraciones independientes de clientes aún se están formando |
| Media | 3.9 | Puntuación Dinerio |
Preguntas frecuentes sobre Dinxtra
¿Puedo fijar los pagos después de la fecha de mi nómina?
Pregunta al prestamista qué fechas de pago mensual ofrece. Una fecha posterior al cobro habitual de tu nómina puede facilitar la planificación de la cuota. Si el cambio alarga el primer periodo de pago, pueden devengarse intereses adicionales. Pide el importe exacto de la primera cuota y su fecha antes de firmar.
¿Qué ocurre si al principio solo pago intereses?
Algunos contratos permiten un periodo inicial en el que pagas intereses sin devolver el importe prestado. Tu deuda no variará durante esa etapa. Las cuotas posteriores también amortizarán el préstamo, así que el pago mensual puede subir. El simulador del Banco de España para préstamos con carencia permite estimar ese importe posterior. Comprueba si podrías asumir esa cuota antes de aceptar un periodo inicial de solo intereses.
¿Puede cambiar el tipo de interés durante la devolución?
Un préstamo a tipo variable permite que el tipo de interés cambie durante la devolución. Tu contrato explicará cómo se fija ese tipo y cuándo puede modificarse. Pide un ejemplo de la cuota mensual tras una subida antes de aceptar el préstamo.
¿Qué debo saber sobre el seguro que se ofrece con un préstamo?
El prestamista debe aclararte si el seguro es opcional u obligatorio para las condiciones ofrecidas. Pregunta cuánto cuesta ese seguro. Si el prestamista suma ese coste a lo que pides prestado, también podrías pagar intereses sobre él. Compara las ofertas disponibles con seguro y sin él antes de decidir.
Una póliza puede abonar las cuotas del préstamo tras una enfermedad o la pérdida del empleo. Las condiciones detallarán qué situaciones dan derecho a cobertura y si existe un periodo de carencia antes de poder reclamar. Los autónomos deben confirmar si la pérdida de ingresos da derecho a la prestación.
¿Cómo cambio la cuenta con la que pago las cuotas?
Comunica la nueva cuenta al prestamista antes del vencimiento del siguiente pago. Pregunta qué cuenta utilizará para la próxima cuota. Deja saldo suficiente en la cuenta anterior hasta que el cambio surta efecto. Conserva la confirmación del prestamista para poder resolver cualquier cobro realizado en la cuenta equivocada.

Actualizado
Otras opiniones que te pueden interesar
Sep 23, 2026 — Andrea Morales Lozano
Dinora: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano
AndaCrédito: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano