
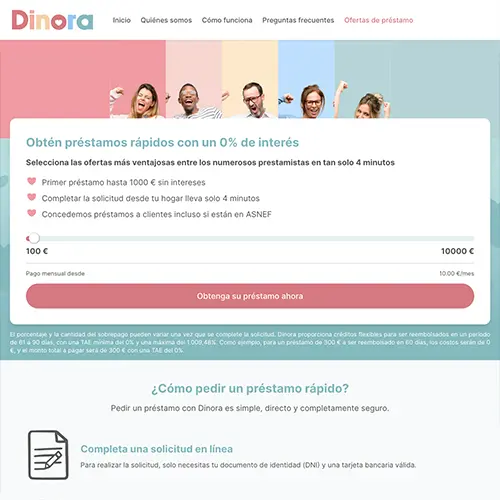
Dinora es un servicio online de comparación de préstamos dirigido a quienes quieren un préstamo personal en España. Te pone en contacto con prestamistas que valorarán tus ingresos actuales y el importe que solicitas. El importe y el plazo de devolución dependerán de la oferta que recibas. Puedes revisar las condiciones antes de decidir si aceptas el préstamo.
Una respuesta inicial puede llegar antes de que el prestamista haya terminado sus comprobaciones. Tras la aprobación, el pago suele tardar un día hábil. Un día festivo puede retrasar la respuesta del prestamista hasta el siguiente día hábil. El proveedor puede confirmar la fecha prevista de la transferencia antes de que aceptes su oferta.
Dinerio valora a Dinora con un 3.6 sobre 5. Su solicitud gratuita resulta útil si todavía no has elegido un prestamista que consideres confiable. Puedes estudiar una oferta de préstamo sin comprometerte a contratarla. Antes de decidir, comprueba si el prestamista responde a tus preguntas con claridad y ofrece la atención que necesitas.
Características y tipos de préstamos de Dinora
100% online
Disponible 24 horas
Primer préstamo con 0% de interés
★ 3.6
Importe
100 € – 10.000 €
Plazos de devolución
61 – 90 días
TAE
0% – 1.009,48%
Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Dinora es una marca de Revenly LLC, sociedad registrada en Estonia. No concede préstamos: al completar el formulario muestra una lista de ofertas personalizadas entre las que el usuario elige para continuar el proceso con el prestamista correspondiente, que es quien decide sobre la concesión. Al no otorgar crédito ni recibir pagos de clientes, no precisa autorización específica para operar en España, y el servicio es gratuito para el usuario. Su horquilla de importes es amplia sobre el papel, pero el primer préstamo suele limitarse a 1.000 €, con acceso a cantidades mayores en solicitudes posteriores.
Ventajas
- Servicio gratuito para el usuario, sin comisión por la mediación
- Primer préstamo con 0% de interés para nuevos clientes
- Horquilla de importes amplia sobre el papel: de 100 € a 10.000 €
- Disponible las 24 horas, todos los días
- Requisito de edad mínimo estándar: 18 años
- Ofertas personalizadas mostradas tras una única solicitud
- Admite perfiles con incidencias en el historial crediticio
- Importes superiores accesibles al repetir como cliente
Desventajas
- La TAE puede alcanzar el 1.009,48%, muy por encima del comparador medio
- Actúa como intermediario: no concede el préstamo ni fija sus condiciones
- El primer préstamo suele quedar limitado a 1.000 €, lejos del máximo anunciado
- Plazo corto: máximo 90 días, sin opción de fraccionar a medio plazo
- La web se genera íntegramente por JavaScript: sin él no muestra condiciones ni aviso legal
- No publica teléfono, dirección de atención en España ni horario
Ejemplo de préstamo:
Préstamo a devolver en un mínimo de 61 días y un máximo de 90 días, con una TAE mínima del 0% y máxima del 1.009,48%. El primer préstamo se ofrece con un 0% de interés para nuevos usuarios; en el resto de casos, la TAE depende del importe, del plazo y del prestamista que apruebe la solicitud. Dinora no concede el préstamo: la decisión, el importe final, la TAE y las comisiones las fija exclusivamente la entidad seleccionada, en función de las circunstancias y del historial crediticio del solicitante.
Información de Contacto:
Nombre legal:
Revenly LLC
País de registro:
Estonia
Contacto:
Formulario web en dinora.es
¿Qué es Dinora, quién lo gestiona y es un servicio fiable?
Dinora es fiable en todo lo que un prestatario puede comprobar de forma independiente. Revenly OÜ gestiona Dinora como intermediario de crédito. Los prestamistas asociados pagan a la empresa estonia, de modo que los solicitantes no pagan por esa búsqueda. Tu contrato de préstamo identificará al proveedor responsable del crédito y de sus condiciones de devolución.
Dinora puede enviar una solicitud a uno o varios de sus socios. Un proveedor puede ponerse en contacto contigo directamente por correo electrónico o teléfono.
Atención al cliente
Utiliza el formulario de contacto de Dinora si no puedes completar la solicitud. Describe el último paso que completaste y cualquier mensaje de error. Incluye la dirección de correo electrónico que usaste para que el servicio de atención al cliente pueda localizar tu solicitud.
Las dudas sobre una cuota o el saldo de la cuenta se dirigen al prestamista. Incluye la referencia de tu préstamo en el mensaje. Si ya has enviado un pago, adjunta su justificante y la fecha de la transferencia.
Importes de los préstamos disponibles a través de Dinora y ejemplo representativo
Los nuevos clientes suelen recibir préstamos de menor importe que los prestatarios recurrentes. Un prestamista puede valorar un importe mayor en una solicitud posterior, después de revisar tus ingresos y tus devoluciones anteriores.
| Caso | Importe y plazo | TAE | Intereses | Total a devolver |
|---|---|---|---|---|
| Ejemplo de primer préstamo; cliente que cumple los requisitos; devolución en plazo; sin comisiones ni prórroga | 300 € a 60 días | 0% | 0 € | 300 € |
| Ejemplo sin descuento; cálculo de Dinerio; pago único; sin comisiones; importes redondeados | 300 € a 60 días | 1.009,48% | ~146 € | ~446 € |

Solicitantes que pueden considerar Dinora
- Quienes quieran reducir el tiempo dedicado a contactar con prestamistas pueden usar Dinora para enviar una única solicitud inicial y obtener resultados rápidos.
- Los nuevos clientes que cumplan las condiciones de la promoción de un prestamista pueden optar a un descuento en su primer préstamo.
- Los solicitantes sin nómina pueden pedir una valoración si su pensión u otros ingresos cumplen los requisitos del prestamista.
- Quienes prefieran leer por su cuenta la documentación financiera pueden examinar el contrato propuesto antes de aceptarlo online.
- Los prestatarios que puedan asumir por su cuenta una parte del gasto pueden valorar ofertas inferiores a su solicitud original.

¿Quién puede necesitar otro servicio?
- Quienes necesiten un préstamo abonado en varios tramos deberían acordar el calendario de pagos directamente con un prestamista.
- Los solicitantes que quieran consultar sus opciones por teléfono deberían elegir un proveedor con atención telefónica.
- Quienes prevean pedir préstamos de forma recurrente pueden preferir una línea de crédito que puedan utilizar dentro de un límite acordado.
- Los solicitantes que quieran elegir prestamista antes de compartir sus datos personales pueden recurrir a un directorio y contactar directamente con la empresa elegida.
- Los prestatarios con una fecha de pago fija necesitan un prestamista que pueda confirmar la fecha de la transferencia antes de que acepten el contrato.
Cómo solicitar créditos con Dinora
1
Fija el importe y el plazo de devolución
Indica cuánto quieres pedir prestado y el plazo de devolución que prefieres. La cuota mensual estimada puede cambiar después de que el prestamista revise tu solicitud. Guarda el importe y la duración solicitados para poder compararlos con la oferta que recibas.
2
Introduce tus datos financieros
Introduce tus ingresos actuales y las cuotas de préstamos que ya pagas. Utiliza tu documento de identidad y tu extracto bancario para comprobar tus datos personales y los de tu cuenta. Facilita una dirección de correo electrónico y un teléfono móvil a los que puedas acceder durante la solicitud. Lee la política de privacidad de Dinora antes de aceptar compartir estos datos con los prestamistas.
3
Revisa la respuesta del prestamista
La respuesta del prestamista debería indicar el importe total a devolver y su fecha de vencimiento. Pregunta si exige un pago único o cuotas.
Si el prestamista ofrece menos de lo que solicitaste, valora si el importe cubrirá tus necesidades. Pregunta si puede modificar el importe antes de que aceptes. La empresa puede proponer un tipo de interés o un plazo de devolución distintos para una solicitud revisada.
4
Lee la documentación antes de firmar
El formulario de Información Normalizada Europea sobre el Crédito al Consumo, o SECCI, recoge las condiciones del préstamo propuesto antes de que firmes. El prestamista tiene la obligación legal de entregártelo gratuitamente cuando se aplica la Ley 16/2011. Compara las fechas de devolución y el importe total adeudado con el contrato. Pide una copia corregida si las condiciones difieren.
Tu contrato explicará si puedes desistir después de firmar y cómo comunicárselo al prestamista. Comprueba el plazo antes de aceptar el préstamo. A los préstamos sin intereses ni comisiones pueden aplicarse normas de desistimiento distintas.
Requisitos para solicitar con Dinora
| Requisito | Detalle |
|---|---|
| Edad mínima | 18 |
| Residencia | España |
| Identificación | Documento de identidad en vigor con datos de DNI o NIE |
| Datos bancarios | Cuenta activa a tu nombre y su IBAN |
| Contacto | Dirección de correo electrónico y móvil actuales |
| Situación financiera | Ingresos y cuotas de préstamos vigentes |
Dinora acepta solicitudes de personas incluidas en ASNEF, el fichero de impagados de España. El prestamista valorará esa anotación junto con tu capacidad de devolución. Si has saldado la deuda, ten a mano el justificante de pago por si surge alguna consulta.
Un justificante de la pensión puede acreditar los ingresos por jubilación. Los solicitantes autónomos pueden necesitar documentación fiscal reciente. Pregunta al prestamista qué documentos admite antes de enviar información financiera personal.
Opiniones sobre Dinora y valoraciones independientes
Las opiniones independientes de clientes sobre Dinora todavía se están formando. Ningún prestatario ha dejado aún una opinión en Credilemon. Cuando recibas una oferta, las opiniones sobre el prestamista pueden aportar más detalles sobre la devolución y la atención al cliente.
Dinora frente a Monisita, CrediHelp y Finami
| Criterio | |  |  |  |
|---|---|---|---|---|
| Valoración de Dinerio | 3.6 | 3.9 | 3.8 | 3.9 |
| Función | Intermediario | Intermediario | Directorio de préstamos | Intermediario |
| Importe | 100 €-10.000 €; requiere aprobación del prestamista | 500 €-10.000 € | 50 €-10.000 € | 100 €-10.000 € |
| Plazo de devolución | Lo fija el prestamista | 12 meses-10 años | Depende del prestamista | 3-12 meses |
| Coste de la solicitud | Gratis | 29,99 € cada 30 días; se cobra al registrarse aunque no se apruebe el préstamo | Gratis | Gratis |
| Intereses y TAE | Oferta individual; primeros préstamos que cumplan los requisitos al 0% TAE | Interés anual desde el 4%; TAE individual | Lo fija el prestamista elegido | Interés anual del 4% al 916%; TAE individual |
La valoración de Dinerio sobre Dinora
| Criterio | Puntuación | Motivo |
|---|---|---|
| Transparencia | 3.5 | Operador identificado y condiciones del servicio disponibles |
| Coste | 3.6 | Búsqueda gratuita; los descuentos en el primer préstamo dependen de los requisitos |
| Rapidez | 4.5 | Solicitud breve; respuesta inicial prevista en minutos |
| Red de prestamistas | 3.3 | Presentación a prestamistas que valoran la solicitud |
| Reputación externa | 3.1 | Las opiniones independientes de prestatarios todavía se están formando |
| Media | 3.6 | Puntuación de Dinerio |
Preguntas frecuentes sobre Dinora
¿Puedo corregir la información después de enviar la solicitud?
Ponte en contacto con Dinora e indica el dato que necesitas corregir. Facilita la información que lo sustituye y el correo electrónico que usaste en la solicitud. Si tu solicitud ya ha llegado a un prestamista, envíale los datos corregidos. Pregunta si tienes que volver a enviar el formulario.
¿Cuánto tiempo tengo para aceptar una oferta?
El prestamista fija el plazo de aceptación de su oferta. Si no puedes decidirte antes de que venza, pregunta si la empresa lo ampliará. Confirma si el tipo de interés y el resto de condiciones se mantendrán sin cambios durante la ampliación.
¿Qué debo hacer si un documento justificativo no se lee bien?
Si el prestamista no puede leer un archivo, pregunta qué parte necesita una copia más nítida. Envía la nueva copia en el formato que admita. Un escaneo debería mostrar el documento completo, sin reflejos ni texto cortado. Utiliza el PDF original si en una fotografía el texto resulta difícil de leer.
¿Se puede ampliar el plazo de devolución?
Pregunta al prestamista antes de la fecha de vencimiento si necesitas más tiempo para devolver el préstamo. Decidirá si la prórroga está disponible. Pide por escrito la nueva fecha límite y cualquier coste adicional. Confirma si el cambio afecta a algún descuento de tu préstamo.
¿El prestamista cobrará las cuotas automáticamente?
Tu contrato indicará si el prestamista cobra los pagos automáticamente. Mantén saldo suficiente en tu cuenta en cada fecha de pago. Si tienes que hacer una transferencia, pide los datos bancarios y la referencia del pago. Confirma con cuánta antelación debes enviarla para que el dinero llegue a tiempo.

Actualizado
Otras opiniones que te pueden interesar
Sep 14, 2026 — Andrea Morales Lozano
Wandoo: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano
AndaCrédito: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano