
Kviku es un prestamista directo online para prestatarios en España que necesitan un pequeño préstamo y quieren devolverlo en cuotas mensuales.
Kviku decide sobre cada solicitud mediante una evaluación automatizada. Si la solicitud se aprueba y el prestatario firma el contrato, la empresa le envía el dinero a su tarjeta de débito o a su cuenta bancaria. Los intereses se devengan cada día, desde la fecha en que el prestatario recibe el dinero hasta que se devuelva el préstamo.
Dinerio valora a Kviku con un 3.7 sobre 5. Kviku tiene un proceso de solicitud rápido, facilita los datos completos de la empresa e indica con claridad sus tipos de interés en un ejemplo publicado. Sin embargo, el coste de la financiación y el escaso volumen de opiniones independientes rebajan la puntuación de Kviku en nuestro sistema de valoración. A nuestro juicio, un préstamo de Kviku resulta más útil para unos cientos de euros que quieras devolver en dos o tres nóminas.
Características y tipos de préstamos de Kviku
100% online
Aprobación en 10 segundos
Prestamista directo con CIF y sede en España

★ 3.7
Importe
10 € – 1.000 €
Plazos de devolución
15 – 120 días
TIN
Hasta 912,5%
(interés diario del 0% al 2,5%)
Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Kviku es un producto de Kviku Spain, S.L., sociedad española con NIF B09804295, inscrita en el Registro Mercantil de Alicante y con domicilio social en la Antigua Casa del Mar. Es prestamista directo: concede el préstamo, fija las condiciones y transfiere el dinero a la tarjeta del solicitante. El proceso no exige contratos en papel ni visitas presenciales: basta con completar el formulario y hacerse una fotografía con el DNI. Su rasgo diferencial dentro de esta comparativa es la devolución a plazos: en lugar de un único pago al vencimiento, el préstamo se amortiza mediante un calendario de cuotas de hasta 120 días, lo que reduce el saldo pendiente y el interés acumulado. Dispone de aplicación para iOS y Android.
Ventajas
- Prestamista directo con NIF español, sede en Alicante y datos registrales verificables
- Devolución a plazos hasta 120 días, con reducción progresiva del saldo pendiente
- Importe mínimo muy bajo: desde 10 €
- Solo requiere DNI/NIE y una selfie: no exige conectar la banca online
- Aprobación declarada en 10 segundos y transferencia a la tarjeta en minutos
- Teléfono de atención con prefijo español y horario publicado
- Las provisiones máximas no pueden superar el 200% del importe prestado
- Documentación legal completa disponible: condiciones, aviso legal, política de reembolso
- Aplicación móvil propia para iOS y Android
Desventajas
- Coste elevado: interés diario de hasta el 2,5% y tasa máxima anual del 912,5%
- Un préstamo de 150 € a 90 días supone pagar 239 € de intereses
- Importe máximo bajo: 1.000 €, insuficiente para financiaciones grandes
- Atención telefónica limitada a horario de oficina, de lunes a viernes
- Toda la documentación legal está únicamente en archivos PDF externos
- No publica ejemplo con TAE contractual, sino un cálculo de intereses acumulados
- No aclara si concede préstamos a solicitantes incluidos en ASNEF o Badexcug
Ejemplo de préstamo:
Términos del préstamo: importe de 10 a 1.000 €, plazo de 15 a 120 días, tasa de interés diaria del 0% al 2,5% y tasa de interés máxima anual del 912,5%. Desde el 2 de marzo de 2023, las provisiones máximas en virtud del contrato de préstamo no pueden exceder el 200% del monto del préstamo emitido. Ejemplo de cálculo para un préstamo de 150 € a un plazo de 90 días: el importe de los intereses devengados por día es de 3,75 €; el importe de los intereses recargados durante los 90 días de uso del préstamo será de 239 € — un 159%, teniendo en cuenta la reducción del saldo de la deuda al pagar según el calendario — por lo que el importe a devolver será de 389 €.
Información de Contacto:
Nombre legal:
Kviku Spain, S.L.
NIF:
B09804295
Dirección:
Antigua Casa del Mar, Avenida Perfecto Palacio de la Fuente 1, 03003 Alicante (España)
Registro Mercantil:
Alicante, hoja A-196573
Teléfono:
34 865 760 799
Horario de atención:
Lunes–Viernes 9:00–18:00
¿Qué es Kviku y quién está detrás?
Como prestamista directo, Kviku presta su propio dinero. Detrás de la marca está KVIKU SPAIN, S.L., una empresa de Alicante constituida en 2022. Los prestatarios firman el contrato con esta misma empresa y le devuelven a ella el dinero. Al no intervenir ningún otro prestamista, las dudas sobre cargos o fechas de pago se dirigen directamente al servicio de atención al cliente de Kviku.
Kviku revisa a cada solicitante antes de aprobar un préstamo. Primero comprueba si figura en ASNEF y Badexcug, los dos principales registros de deudas impagadas de España. También elabora un perfil crediticio a partir de los datos de la solicitud. La decisión final tiene en cuenta los resultados de esos registros y este perfil. Kviku no indica si una anotación en estos registros supone el rechazo automático de la solicitud.
¿Kviku es fiable y legal?
Sí, Kviku es una empresa confiable. Cada uno de sus préstamos es un contrato legal de crédito al consumo regido por la legislación española. Antes de presentar la solicitud, puedes leer las condiciones generales del prestamista y la INE, el formulario normalizado europeo que resume el coste de un préstamo. No hay comisiones de mantenimiento ni por el medio de pago, así que un préstamo devuelto a tiempo solo cuesta sus intereses.
La mayoría de las empresas de créditos rápidos en España, incluida Kviku, no están bajo la supervisión del Banco de España. Se espera que una nueva ley de crédito al consumo cambie esta situación a partir del 20 de noviembre de 2026. Mientras tanto, los préstamos de Kviku de 200 € o más están sujetos a la Ley 16/2011, las mismas normas de crédito al consumo que cumplen los bancos.

Área cliente y app
Puedes acceder al área cliente de Kviku desde la web y desde sus apps para Android e iOS. Iniciarás sesión con tu correo electrónico o tu número de teléfono y la contraseña que elegiste al registrarte. Allí puedes consultar las próximas fechas de pago y el saldo pendiente, o pagar una cuota con tarjeta. Una vez que guardes una tarjeta en tu perfil, Kviku podrá cargar en ella automáticamente cualquier importe vencido.

Teléfono y correo electrónico
- Atención al cliente por teléfono: +34 865 760 799, de lunes a viernes, de 9:00 a 18:00 (hora peninsular)
- Atención al cliente por correo electrónico: support@kviku.es, para consultas sobre tu préstamo y justificantes de pago
- Solicitudes sobre datos personales: gdpr@kviku.es
- Delegado de protección de datos: dpo@kviku.es
Dónde presentar una reclamación sobre Kviku
Las condiciones generales señalan support@kviku.es como contacto para la resolución extrajudicial de conflictos. Puedes escribir a esta dirección por un cargo con el que no estés de acuerdo o por un pago que no conste. El equipo encontrará tu préstamo más rápido si indicas la referencia del contrato.
Si la respuesta de Kviku no te satisface, el siguiente paso es denunciar el problema ante una oficina pública de consumo. El Banco de España no estudiará el caso, ya que no supervisa a Kviku. Puedes dirigirte a la Oficina Municipal de Información al Consumidor (OMIC) de tu ayuntamiento o al servicio de consumo de tu comunidad autónoma. Estas oficinas pueden trasladar tu reclamación a Kviku de forma gratuita y pedir a la empresa que proponga una solución. También puedes acudir a la AEPD, la autoridad española de protección de datos, si el conflicto afecta a tus datos personales o a una anotación en ASNEF.
Ejemplo representativo
El ejemplo de coste de Kviku corresponde a un préstamo devuelto a plazos con el tipo diario máximo. El tipo anual que publica Kviku equivale a ese tipo diario multiplicado por 365. No es una TAE (tasa anual equivalente), la medida estándar para comparar préstamos. La TAE incluye el efecto de los intereses que se cobran sobre los propios intereses a lo largo de un año completo. Por eso, la TAE de un crédito a corto plazo es muy superior a su tipo anual simple.
Como el ejemplo de Kviku no incluye la TAE, la hemos estimado para el mismo préstamo. Nuestra estimación supone una única devolución al final del plazo. Dado que las cuotas amortizan parte del préstamo antes, la TAE del calendario de pagos publicado sería aún más alta. Los cargos totales tienen un límite máximo que se aplica incluso a los pagos con retraso.
| Caso | Importe y plazo | Intereses | Total a devolver | TAE |
|---|---|---|---|---|
| Ejemplo publicado por Kviku, devuelto a plazos | 150 € a 90 días | 239 € | 389 € | No se indica |
| Estimación de Dinerio para el mismo total, con un único pago a los 90 días | 150 € a 90 días | 239 € | 389 € | En torno al 4.700 % |
| Cargos totales máximos según el límite del 200 % de Kviku | 150 € | 300 € | 450 € | No aplicable |
Si una cuota queda sin pagar, Kviku cobra una penalización única el tercer día natural después de su vencimiento. Los intereses siguen devengándose cada día hasta que pagues, con el límite máximo fijado para los cargos totales. Cuando una deuda lleva 30 días impagada, Kviku puede comunicarla a ASNEF y Badexcug. Las normas de protección de datos del artículo 20 de la LOPDGDD obligan a Kviku a avisarte antes. Una anotación en estos registros puede dificultar que obtengas crédito de otros prestamistas.

¿Para quién es adecuado Kviku?
- Prestatarios que no quieren devolverlo todo de una vez. Muchas empresas de préstamos a corto plazo piden que se devuelva el importe completo en una sola fecha. Los préstamos de Kviku se devuelven en varias cuotas. Como el interés diario solo se aplica a la parte que aún se debe, cada pago reduce los intereses del resto del préstamo.
- Personas que necesitan el dinero en su tarjeta en pocos minutos. En lugar de una transferencia bancaria, puedes elegir que te ingresen el dinero en tu tarjeta de débito. Para esta opción, tendrás que indicar tu tarjeta en la solicitud.
- Residentes extranjeros con NIE. Kviku acepta el NIE, el número de identificación personal de los extranjeros, del mismo modo que el documento de identidad español (DNI). La condición principal es tener la residencia permanente en España.
- Solicitantes que no pueden presentar una nómina. Puedes solicitar el préstamo con un documento de identidad y una cuenta bancaria española. Aun así, en casos concretos pueden pedirse justificantes de ingresos.
- Quienes probablemente vayan a liquidar el préstamo antes de plazo. Si el préstamo es de 200 € o más, la amortización anticipada reduce el coste en proporción a la duración restante. El artículo 30 de la Ley 16/2011 garantiza esta reducción. Kviku te enviará el importe exacto por correo electrónico si lo pides por teléfono o por escrito.

¿Para quién NO es adecuado Kviku?
- Prestatarios que buscan una cantidad mayor de la que ofrece Kviku. En comparación con los préstamos personales, el importe máximo que presta Kviku es modesto. Un préstamo personal bancario puede proporcionarte todo el dinero que necesitas.
- Nuevos clientes que esperan una oferta de bienvenida. Kviku no tiene ninguna oferta sin intereses para quienes solicitan por primera vez. Varios prestamistas directos en España aplican una TAE del 0 % a un primer préstamo pequeño si se devuelve dentro de plazo.
- Solicitantes que quieren cuotas pequeñas durante varios años. El plazo de devolución máximo es de 4 meses. En un periodo tan corto, cada cuota devuelve una parte importante del préstamo.
- Clientes que necesitan atención fuera del horario de oficina. El servicio de atención al cliente solo responde a llamadas y correos de lunes a viernes. Un mensaje enviado el viernes por la tarde normalmente recibirá respuesta el lunes.
- Personas que suelen pagar por transferencia bancaria el día del vencimiento. Los pagos se consideran realizados el día en que se abonan en la cuenta de Kviku. Una transferencia enviada ese día puede tardar uno o dos días hábiles en llegar a Kviku. Si hay un fin de semana por medio, el retraso puede suponer la penalización por demora.
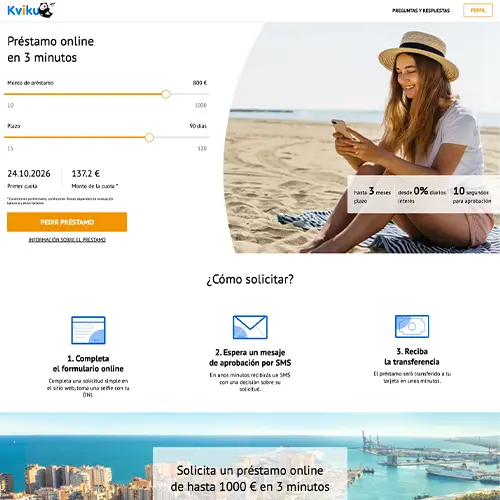
Cómo solicitar un préstamo con Kviku
1
Fija el importe y el plazo
Decide cuánto dinero quieres pedir y durante cuánto tiempo. Puedes comparar las cuotas y el coste total de distintas opciones antes de facilitar ningún dato personal. Kviku cobra intereses por cada día del préstamo, por lo que un plazo más corto cuesta menos. Eso sí, cada cuota será más alta, así que elige un plazo que puedas devolver con holgura. A continuación, crearás tu cuenta de Kviku.
2
Rellena la solicitud
Introducirás tu nombre completo, fecha de nacimiento, DNI o NIE, dirección en España, datos de tu cuenta bancaria, correo electrónico y número de teléfono móvil. También subirás una foto de tu documento de identidad y un selfie con él en la mano. Antes de enviar la solicitud, aceptarás las condiciones generales y la política de privacidad. Te aconsejamos leer primero las condiciones, ya que en ellas encontrarás los cargos por demora y las normas sobre el desistimiento.
3
Lee la decisión sobre el préstamo y firma
Recibirás la decisión por correo electrónico o SMS, normalmente en uno o dos minutos. La aprobación llega con las condiciones particulares de tu préstamo, entre ellas el importe aprobado y el calendario de pagos. Firmas el contrato introduciendo un código que se envía a tu teléfono móvil. Si el importe o el calendario no se ajustan a tus necesidades, no tienes por qué introducir el código. En ese caso, no se formaliza ningún contrato.
4
Recibe el dinero y devuelve el préstamo según el calendario
Tras la firma, Kviku ingresa el préstamo en la tarjeta o en la cuenta que elegiste en la solicitud. Puedes devolverlo con tarjeta desde el área cliente o por transferencia bancaria a la cuenta de Kviku. Cada transferencia debe incluir la referencia de tu contrato para que Kviku pueda asociar el pago a tu préstamo. Si Kviku no puede asociar una transferencia, tendrás que enviar el justificante bancario por correo electrónico a support@kviku.es antes de que el pago se aplique a tu préstamo.
Requisitos para solicitar con Kviku
| Requisito | Detalle |
|---|---|
| Edad | 18 años o más |
| Residencia | Residencia permanente en España |
| Documento de identidad | DNI o NIE en vigor; foto del documento y un selfie |
| Cuenta bancaria | Cuenta bancaria española a tu nombre; una tarjeta de débito para recibir el dinero en ella |
| Teléfono y correo electrónico | Un número de móvil en el que se te pueda localizar y una dirección de correo electrónico |
| Ingresos | Ningún documento al inicio; Kviku puede pedir un justificante de ingresos |
| Historial crediticio | Consulta de ASNEF y Badexcug antes de la decisión; Kviku no publica si acepta a solicitantes registrados |
| Otros préstamos | Ningún préstamo de Kviku en curso o impagado en el momento de la solicitud |
La evaluación automatizada de Kviku determinará tanto el importe concedido como la decisión de aprobación. Los préstamos a partir de 200 € incluyen una evaluación de idoneidad, cuyo resultado Kviku debe darte por escrito si lo pides. Un préstamo anterior de Kviku pagado a tiempo no garantiza la siguiente aprobación.
Opiniones de usuarios sobre Kviku: qué hemos encontrado
Hemos encontrado relativamente pocas reseñas independientes sobre Kviku. Sus valoraciones son bajas en las plataformas que las publican.
| Fuente; consultada en octubre de 2026 | Valoración | Volumen de opiniones |
|---|---|---|
| Trustpilot | 1.3/5 | 58 reseñas, 51 de ellas en los últimos 12 meses; perfil no reclamado por Kviku |
| App Store, España | 1.1/5 | 210 valoraciones |
| Foro de HelpMyCash | Sin valoración | Hilo abierto desde 2019, 187 respuestas |
| OpinionesEspaña, Pepecredito, Credilemon | Sin página para Kviku | Sin reseñas |
Muchos usuarios solicitaron un importe y recibieron uno menor. Otros comprobaron que el total tras el vencimiento era mucho más alto de lo que esperaban. Un tercer grupo describe dificultades para contactar con el servicio de atención al cliente o para cancelar un préstamo. Kviku no ha respondido a las reseñas de Trustpilot.
Las propias condiciones de Kviku dan respuesta a cada una de estas situaciones. No se debe nada hasta que el código SMS confirme el importe que figura en la decisión sobre el préstamo. La penalización y el interés diario posteriores al vencimiento se publican de antemano. Un pago con tarjeta el día del vencimiento los evita, mientras que una transferencia que llega tarde no. Un préstamo aceptado por error todavía puede cancelarse en un plazo de 14 días.
Kviku frente a otras plataformas
| Criterio | |  |  |  |
|---|---|---|---|---|
| Valoración de Dinerio | 3.7 | 4.5 | 3.7 | 3.9 |
| Función | Prestamista directo | Prestamista directo | Comparador de préstamos | Comparador de préstamos |
| Importe | 10 €-1.000 € | 50 €-1.800 €; primer préstamo de hasta 300 € | Hasta 1.500 € | Desde 1.000 € |
| Plazo de devolución | 15-120 días, en cuotas | 7-35 días | 61-90 días | 1-60 meses |
| TAE | No publicada; hasta el 2,5 % diario | 0 % en un primer préstamo de 250 €-300 €; en los demás casos, 4.530,48 %-8.385,16 % | 0 %-36 %; según la oferta del prestamista | 0 %-36 %; según la oferta del prestamista |
| Primer préstamo | Sin promoción | TAE del 0 % si se devuelve a tiempo | Sin intereses durante 30 días con los prestamistas participantes | Sin promoción publicada |
| Decisión | Alrededor de un minuto | Unos minutos | Menos de 2 minutos | Menos de 10 minutos |
| Teléfono de atención al cliente | Sí, de lunes a viernes | Sí, línea gratuita | No; correo electrónico y Telegram | No |
| Coste para el solicitante | Intereses del préstamo | Intereses después del primer préstamo | Búsqueda gratuita | Búsqueda gratuita |
Cómo valoramos a Kviku
| Criterio | Puntuación | Justificación |
|---|---|---|
| Transparencia | 4.6/5 | Empresa española con datos registrales; condiciones, INE y ejemplo publicados; preguntas frecuentes no del todo alineadas con las condiciones |
| Coste | 3.4/5 | Hasta el 2,5 % diario; cargos totales limitados al 200 %; una única penalización fija; sin comisiones |
| Rapidez | 4.7/5 | Decisión en aproximadamente un minuto; ingreso en tarjeta en pocos minutos |
| Red de prestamistas | No aplicable | Kviku presta su propio dinero |
| Reputación externa | 2.0/5 | Puntuaciones bajas en Trustpilot y App Store; un hilo extenso en un foro; sin respuestas de la empresa |
| Media | 3.7/5 | Valoración de Dinerio |
Preguntas frecuentes sobre Kviku
¿Cómo puedo cancelar un préstamo de Kviku?
El derecho de desistimiento te permite cancelar el préstamo en un plazo de 14 días naturales desde la decisión, sin necesidad de justificarlo. Este derecho figura en las condiciones de Kviku y en el artículo 28 de la Ley 16/2011. Tendrás que enviar una notificación por escrito a support@kviku.es desde la dirección de correo electrónico vinculada a tu cuenta de Kviku. Debe incluir la fecha de la decisión sobre el préstamo, junto con tu nombre completo y tu DNI o NIE. Encontrarás un modelo de formulario de desistimiento en las condiciones generales. En los 30 días naturales siguientes a tu notificación, devolverás el importe recibido y los intereses que haya generado. Pasados 14 días, solo podrás cerrar el préstamo devolviéndolo íntegramente.
¿Por qué he recibido menos dinero del que solicité?
Kviku puede aprobar menos de lo que pediste si considera que el importe solicitado es demasiado alto para tu perfil. Las condiciones particulares que se envían con la decisión indican el importe aprobado. Si solo te diste cuenta de la diferencia después de introducir el código SMS, todavía puedes desistir del contrato dentro del plazo de 14 días.
¿Tiene Kviku WhatsApp?
No. Los únicos canales oficiales son el teléfono de Kviku y sus direcciones de correo electrónico. Si recibes un WhatsApp en nombre de Kviku, lo más seguro es preguntar al servicio de atención al cliente si el mensaje es de fiar antes de responder o pagar.
¿Puedo tener dos préstamos de Kviku al mismo tiempo?
No. Kviku solo concede un nuevo préstamo cuando el actual está totalmente devuelto, haya vencido o no. Tampoco se estudiará una segunda solicitud mientras la primera esté en revisión. Podrás presentar una nueva solicitud cuando el préstamo anterior figure como cerrado en el área cliente.

Actualizado
Otras opiniones que te pueden interesar
Oct 6, 2026 — Andrea Morales Lozano
Hay Credito: opiniones y análisis 2026
Sep 24, 2026 — Andrea Morales Lozano
Avinto: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano