
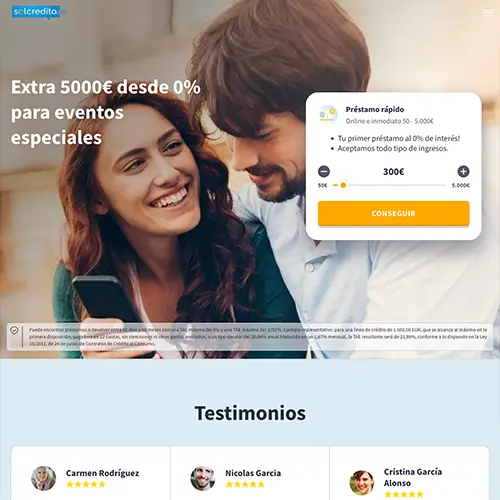
Solcrédito (a veces mencionado como Sol Crédito) es un servicio de búsqueda de préstamos para solicitantes en España. Puedes solicitar crédito sin elegir prestamista de antemano. Sus socios ofrecen préstamos personales y otras modalidades de crédito, incluidas las líneas de crédito. La respuesta dependerá de tu situación financiera y de los requisitos que el prestamista aplique al importe que necesitas.
También puedes usar el buscador si ya tienes una oferta de tu banco. Piensa en cómo prevés devolver el dinero antes de comparar las condiciones del préstamo. Quizá te interese la opción de amortizar anticipadamente si tus ingresos aumentan. Cualquier comisión por esta opción afectará al coste total del contrato.
Dinerio valora Solcrédito con un 4.1 sobre 5. El servicio resulta útil para quienes quieren explorar varios proveedores sin pagar comisión por la búsqueda. Solcrédito opera desde 2011 y admite solicitudes de personas con distintas fuentes de ingresos. Puedes estudiar las opciones disponibles sin comprometerte a aceptar ninguna oferta.
Características y tipos de préstamos de Solcrédito
100% online y gratuito
Respuesta en menos de 15 minutos
Operando en el mercado español desde 2011

★ 4.1
Importe
50 € – 5.000 €
Plazos de devolución
91 días – 60 meses
TAE
0% – 3.752%
Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Solcrédito es un motor de búsqueda de financiación operado por Fiizy Ltd, sociedad con domicilio en Tallin (Estonia). No es un prestamista: conecta al usuario con entidades colaboradoras que ofrecen productos financieros y no toma decisiones crediticias. Declara actividad en el mercado español desde 2011 y presencia en siete países, con más de seis millones de usuarios atendidos y más de 600.000 préstamos gestionados por un valor de 720 millones de euros. Su horquilla de plazos es de las más amplias del segmento: desde 91 días hasta 60 meses, lo que permite cubrir tanto un imprevisto puntual como una financiación a medio plazo.
Ventajas
- Horquilla de plazos muy amplia: de 91 días a 60 meses
- Servicio gratuito e instantáneo para el usuario
- Franja de edad amplia: de 18 a 80 años
- Requisitos mínimos: residencia en España, cuenta en banco nacional, email y móvil
- Sin aval, sin nómina y sin papeleo, según sus condiciones publicadas
- Respuesta de la entidad en menos de 15 minutos una vez confirmada la opción
- Ejemplo representativo detallado, con TIN y TAE desglosados
- Trayectoria larga en el mercado español y presencia multipaís
- Descargo legal explícito: recomienda comparar todas las opciones antes de decidir
Desventajas
- La TAE puede alcanzar el 3.752%, uno de los techos más altos de esta comparativa
- Actúa como intermediario: no concede el préstamo ni fija sus condiciones
- Los importes publicados varían entre secciones: la portada menciona hasta 5.000 € y el texto habla de 100 € a 1.000 €
- No publica teléfono: la atención se canaliza por formulario web
- Las cifras de usuarios y volumen concedido no son verificables externamente
- Los testimonios publicados no están vinculados a perfiles públicos comprobables
Ejemplo de préstamo:
Pueden encontrarse préstamos a devolver entre 91 días y 60 meses, con una TAE mínima del 0% y una TAE máxima del 3.752%. Ejemplo representativo: para una línea de crédito de 1.500,00 €, dispuesta al máximo en la primera disposición y pagadera en 12 cuotas, sin comisiones ni otros gastos asociados, a un tipo deudor del 20,04% anual — equivalente a un 1,67% mensual, la TAE resultante será del 21,99%, conforme a lo dispuesto en la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo.
Información de Contacto:
Nombre legal:
Fiizy Ltd
Dirección:
Tartu mnt 10, 10145 Tallin (Estonia)
Contacto:
Página de atención al cliente en solcredito.es
Horario de atención:
24/7, 365 días al año
¿Qué es Solcrédito, quién está detrás y es fiable?
Fiizy OÜ gestiona Solcrédito como servicio legal de búsqueda de préstamos. Cobra de sus socios comerciales por cada derivación. El prestamista que elijas decidirá si aprueba tu solicitud y emitirá el contrato de préstamo. Las dudas sobre el importe o el tipo de interés debes dirigirlas directamente a la compañía de préstamos que te haya hecho la oferta.
Entre los socios de Solcrédito hay prestamistas y también otros comparadores de préstamos. Un prestamista puede conceder crédito directamente. Un comparador buscará entre sus propios proveedores, así que puede que tengas que completar otra fase de solicitud. El importe que puedas pedir dependerá de la compañía y de tu situación financiera.
| Socio | Servicio | Importe publicado; se aplica la oferta individual | Plazo de devolución publicado |
|---|---|---|---|
| Vivus | Crédito al consumo | 50 €-300 € | 30 días |
| MoneyMan | Microcréditos | 100 €-300 € | 30 días |
| QueBueno | Préstamos personales | 50 €-200 € | 35 días |
| CreditoSí | Préstamos a corto plazo | 50 €-300 € | 30 días |
| Dispon | Microcrédito | 50 €-300 € | 30 días |
| Ibercrédito | Préstamos online | 50 €-300 € | 30 días |
| Wandoo | Préstamos al consumo | 50 €-300 € | 30 días |
| MyKredit | Crédito personal | 100 €-600 € | 30 días |
| Kviku | Crédito online | 50 €-500 € | 60 días |
| CashperPlus | Préstamos en cuotas | 200 €-2.000 € | 2-12 meses |
| Ibancar | Financiación con aval de coche | 300 €-6.000 € | 12-36 meses |
| Plazo | Financiación personal a plazos mensuales | 700 €-5.000 € | 48 meses |
| Dinora | Derivación de préstamos | 100 €-10.000 € | 60 días |
| Préstalo | Comparador de préstamos personales | 100 €-60.000 € | Hasta 8 años |
Atención al cliente y reclamaciones de Solcrédito
Usa el formulario de atención al cliente de Solcrédito si tienes algún problema con tu búsqueda. Indica el correo electrónico con el que te registraste y explica qué ha ocurrido. Fiizy tiene como objetivo responder a las consultas generales en un plazo de 30 días hábiles. El proveedor de tu préstamo puede resolver las dudas sobre un contrato en vigor.
Una reclamación debe describir el problema y la corrección que solicitas. Incluye los mensajes que tengan relación con el contrato o con el cargo reclamado. Si un prestamista no ha registrado tu pago, adjunta una copia del justificante de la transferencia. La compañía necesitará esa prueba para investigar el abono.
Una reclamación sin resolver contra una entidad supervisada puede acogerse al procedimiento de reclamaciones del Banco de España. Antes debes reclamar ante la propia entidad. Una oficina municipal de información al consumidor puede indicarte dónde presentar una reclamación sobre un proveedor que quede fuera de este procedimiento.

Tus datos personales
Fiizy vincula tu cuenta al correo electrónico con el que te registras. Su política de privacidad explica cómo utiliza y comparte los datos de tu solicitud. Si necesitas una rectificación, indica qué información es incorrecta y por cuál debe sustituirse.
La eliminación de la cuenta requiere una confirmación desde el correo electrónico registrado. Solicítala a través de atención al cliente y sigue el enlace que Fiizy incluya en su respuesta. Si tienes otra duda sobre tus datos personales, escribe a dpo@fiizy.com. Indica si quieres una copia de tus registros o una rectificación.
Ejemplo representativo: una línea de crédito
Una línea de crédito te da acceso a dinero hasta un límite pactado. Pagas intereses por el importe que utilizas. A medida que lo devuelves, el prestamista puede volver a poner ese crédito a tu disposición según el contrato. Las disposiciones adicionales aumentarán la deuda que aún tengas que devolver.
Un préstamo personal fija las fechas de devolución del importe que recibes al principio. Puede resultar más fácil de planificar cuando quieres un único préstamo con una fecha de vencimiento clara. Compara su coste total con el de la línea de crédito antes de decidir.
| Caso | Importe y plazo | TAE | Intereses | Total a devolver |
|---|---|---|---|---|
| Línea de crédito; cálculo de Dinerio; cuotas iguales; sin nuevas disposiciones ni comisiones; importes redondeados | 1.500 € a 12 meses 20,04% TIN; 1,67% de interés mensual; Cuota mensual: ~139 € | ~21,99% | ~168 € | ~1.668 € |

Las cuotas mensuales de una línea de crédito
Una parte de cada cuota se destina a los intereses. El resto reduce el importe prestado, una vez descontadas las demás comisiones. Si eliges una cuota mensual baja, la deuda puede tardar en amortizarse más de lo que esperas. El prestamista puede estimar cuándo terminarás de pagar el saldo completo con la cuota que hayas elegido.
Una estimación de devolución da por hecho que pagarás las cuotas pactadas sin realizar nuevas disposiciones. Si vuelves a disponer de dinero, el prestamista tendrá que recalcular el saldo y el plazo de devolución. Pide un cuadro de amortización actualizado antes de usar más crédito, sobre todo si quieres terminar de pagar en una fecha concreta.

El cierre de la cuenta
La cuenta puede seguir abierta después de que devuelvas todo lo que debes. Puedes pedir su cierre si ya no quieres disponer de este crédito. El proveedor puede confirmarte si queda pendiente algún interés o comisión final. Guarda su confirmación por escrito cuando la cuenta esté cerrada.

El desistimiento tras la firma
Consulta el plazo de desistimiento si cambias de opinión después de firmar. El contrato explicará cómo debes comunicárselo al prestamista. Tendrás que devolver el dinero prestado y pagar los intereses correspondientes al periodo en que lo has utilizado.

¿Para quién es adecuado Solcrédito?
- Los solicitantes que quieran comparar tipos de préstamo pueden estudiar un préstamo personal o una línea de crédito dentro del mismo buscador.
- Los propietarios de un coche dispuestos a ponerlo como garantía pueden plantearse un prestamista que tenga en cuenta su valor.
- Los pensionistas pueden presentar su solicitud con los ingresos periódicos que reciben, siempre dentro de los límites de edad del prestamista.
- Los autónomos pueden pedir un préstamo personal sin nómina si el proveedor admite otros justificantes de ingresos.
- Quienes no puedan hacer gestiones en horario de oficina pueden enviar su solicitud online cuando tengan tiempo de preparar sus datos.

¿Para quién NO es adecuado Solcrédito?
- Los prestatarios que ya tengan dificultades para pagar sus cuotas necesitan asesoramiento sobre sus deudas actuales antes de plantearse otra mensualidad.
- Los solicitantes que quieran modificar un préstamo en vigor deben dirigirse a su prestamista, porque Solcrédito no puede alterar el contrato de otra compañía.
- Quienes necesiten una hipoteca deben acudir a una entidad capaz de valorar el inmueble y tramitar la solicitud completa del préstamo hipotecario.
- Quien necesite el dinero para un día concreto debe confirmar la fecha de la transferencia con el prestamista antes de contar con una oferta.
- Quienes prefieran que un asesor les explique la documentación en persona deben elegir una entidad que ofrezca cita en una oficina cercana.
Cómo solicitar un préstamo con Solcrédito
1
Elige el importe que necesitas
Del importe total que necesitas, resta los ahorros que pienses destinar. Calcula qué ingresos mensuales te quedan libres para una nueva cuota una vez cubiertos los gastos corrientes y las deudas que ya pagas. Si la cuota superara esa cantidad, pide menos dinero o plantéate un plazo más largo. Con el mismo tipo de interés, un plazo de devolución más largo suele aumentar el total de intereses que pagas.
2
Introduce tus datos
Facilita tus datos personales y tus ingresos actuales al rellenar la solicitud. Antes de enviar el formulario, lee cómo compartirá Solcrédito tu información con sus socios. Revisa si existe una opción aparte para las comunicaciones comerciales. Guarda una copia del consentimiento que prestes para poder consultarla más adelante.
3
Valora el tipo de crédito que te ofrecen
Algunas ofertas pueden exigir tu coche como garantía del préstamo. Podrías perder el vehículo si no devuelves el dinero en las condiciones pactadas. El prestamista debe explicarte las limitaciones que existan sobre su uso o su venta. Conviene prestar especial atención a este punto si dependes del coche para trabajar.
4
Lee las condiciones de devolución antes de firmar
El prestamista indicará las fechas y los importes de devolución en la documentación del préstamo. En los créditos al consumo sujetos a la Ley 16/2011 hay que entregar de forma gratuita el formulario de Información Normalizada Europea sobre el Crédito al Consumo, conocido como SECCI. Puedes usarlo para comparar la oferta con el contrato que vas a firmar.
El TIN es el tipo nominal anual con el que se calculan los intereses. La TAE es la tasa anual equivalente e incluye las comisiones obligatorias del préstamo. El total a devolver te dice cuánto pagarás en euros a lo largo del plazo pactado. Compara ofertas del mismo importe y la misma duración. Revisa aparte los cargos por demora, porque se aplican si te retrasas en un vencimiento.
Requisitos para solicitar con Solcrédito
| Requisito | Detalle |
|---|---|
| Edad mínima | 18-80 años; cada prestamista puede fijar límites de edad distintos |
| Residencia | Domicilio en España |
| Identificación | Documento de identidad en vigor con los datos del DNI o NIE |
| Teléfono móvil | Línea móvil española |
| Datos bancarios | Cuenta española a nombre del solicitante |
| Correo electrónico | Una dirección a la que puedas acceder durante la solicitud |
| Información financiera | Ingresos actuales y cuotas de deudas en vigor |
ASNEF es un fichero de deudas impagadas. Figurar en él puede influir en que un prestamista acepte o no tu solicitud. Solcrédito estudia solicitudes de personas incluidas en el fichero, aunque cada proveedor aplica sus propias normas. Si ya has saldado la deuda, guarda el justificante por si el prestamista te pide una prueba.
Un prestamista puede pedirte extractos bancarios o documentación fiscal para confirmar tus ingresos. Los autónomos deben declarar sus ganancias una vez descontados los gastos de la actividad. La facturación por sí sola no refleja cuánto dinero queda disponible para pagar cuotas personales. Comprueba qué meses necesita el prestamista antes de enviar los documentos.
Qué tal es Solcrédito según las opiniones de los prestatarios
| Fuente | Solcrédito: opiniones publicadas |
|---|---|
| Financer | 61/100, puntuación editorial; 19 comentarios de clientes |
| Roams | 3/5, puntuación de opiniones; 32 opiniones; Roams las marca como no verificadas |
Los prestatarios que escriben en Financer describen solicitudes sencillas y un contacto rápido por parte de los proveedores. Algunos recibieron menos dinero del que pedían o un préstamo sin el descuento de bienvenida que esperaban. Otros comentarios recogen las explicaciones de atención al cliente sobre el papel de Solcrédito como intermediario. Dicen más sobre los prestamistas asociados que sobre si Solcrédito es de fiar como buscador.
Solcrédito frente a otras plataformas
|  |  |  | |
|---|---|---|---|---|
| Valoración Dinerio | 4.1 | 4.0 | 4.2 | 4.4 |
| Papel | Intermediario | Intermediario | Intermediario | Intermediario |
| Importe | Oferta individual | 100 €-5.000 € | 100 €-5.000 € | 100 €-5.000 € |
| Plazo de devolución | Según el producto | 1-48 meses | 61-90 días | 91-120 días |
| Coste de la solicitud | Ninguno | Ninguno | Ninguno | Ninguno |
| Operador | Fiizy OÜ (Estonia) | Atlantix Media Inc. (Canadá) | Fininity OÜ (Estonia) | Fininity OÜ (Estonia) |
Cómo valoramos a Solcrédito
| Criterio | Puntuación | Motivo |
|---|---|---|
| Transparencia | 4.6 | Compañía identificada y socios publicados con nombre |
| Coste | 3.4 | Búsqueda gratuita; el coste del préstamo depende de la oferta del prestamista |
| Rapidez | 4.5 | Objetivo de respuesta inicial rápida; las comprobaciones del prestamista pueden tardar más |
| Red de prestamistas | 4.6 | Varios tipos de producto y socios intermediarios |
| Reputación externa | 3.4 | Comentarios de prestatarios en portales financieros independientes |
| Media | 4.1 | Puntuación Dinerio |
Preguntas frecuentes sobre Solcrédito
¿Puedo conseguir condiciones distintas si solicito el préstamo directamente al prestamista?
Un proveedor puede tener promociones distintas para las solicitudes directas. Los clientes actuales también pueden recibir condiciones diferentes a las de los nuevos prestatarios. Facilita al prestamista los detalles de cualquier oferta que tengas. Podrá confirmarte si esas condiciones siguen disponibles a través de Solcrédito.
¿Por qué la solicitud no acepta mis datos de teléfono?
Solcrédito exige un teléfono móvil español para tramitar la solicitud. Un teléfono fijo o una línea extranjera pueden provocar un error. Si el formulario también rechaza un móvil español, envía el mensaje de error a atención al cliente. Incluye el correo con el que te registraste para que el equipo localice tu solicitud.
¿Puedo pedir otra búsqueda si no recibo ninguna oferta?
Atención al cliente puede reenviar tu solicitud a los proveedores. Avisa al equipo si tus ingresos u otros datos de la solicitud han cambiado. Aun así, cualquier préstamo tendrá que aprobarlo un prestamista. Si ya tienes una solicitud sin respuesta con alguna compañía, menciónalo para que el equipo de soporte sepa a cuál te refieres.
¿Puede una empresa solicitar un préstamo a través de Solcrédito?
Sol crédito admite solicitudes de particulares, así que una empresa debe buscar financiación en un servicio dirigido a compañías. Un autónomo puede solicitar crédito personal a su propio nombre. Explica para qué vas a destinar el dinero, para que el proveedor pueda confirmar si su préstamo es el adecuado.
¿Qué documentos pedirá el prestamista si uso mi coche como garantía?
Ibancar pide el permiso de circulación y la ficha técnica del vehículo. La ITV debe seguir en vigor cuando presentes la solicitud. El prestamista también tiene en cuenta las fotografías y el kilometraje para estimar el valor del coche. El vehículo debe estar a tu nombre, libre de cargas y sin financiación pendiente.

Actualizado
Otras opiniones que te pueden interesar
Sep 23, 2026 — Andrea Morales Lozano
Dinora: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano
Wandoo: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano