
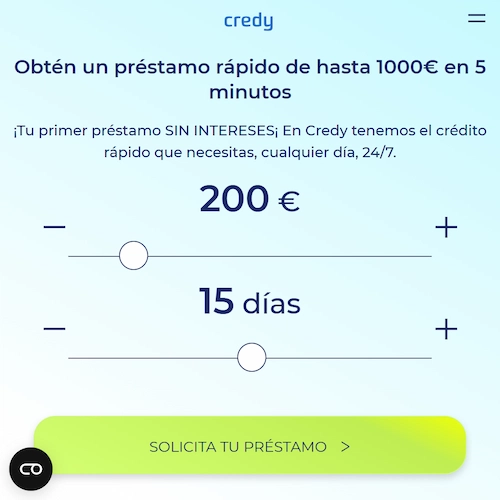
Credy es un servicio online de préstamos personales de pequeño importe en España. Cuando envías tus datos, los prestamistas pueden estudiar la solicitud por turnos. Si uno la rechaza, Credy puede remitirla a otro. Así puedes recibir una respuesta sin rellenar un formulario inicial distinto para cada compañía. No necesitas una cuenta de préstamo previa para iniciar la búsqueda.
Antes de solicitarlo, decide para qué necesitas el préstamo y cómo vas a devolverlo. Comprueba el importe que debes pagar y su fecha límite antes de elegir cuánto vas a pedir al prestamista. Si el gasto se repite cada mes, necesitarás ingresos suficientes para asumirlo y para devolver el préstamo.
Dinerio valora Credy con un 3.9 sobre 5. La búsqueda gratuita resulta cómoda para quienes prefieren tramitar la solicitud online. Puedes preparar tu solicitud fuera del horario de oficina habitual. Consideramos que el servicio encaja con quienes quieren revisar por sí mismos la oferta del prestamista antes de aceptar un préstamo.
Características y tipos de préstamos de Credy
100% online
Respuesta en unos 5 minutos
Primer préstamo sin intereses

★ 3.9
Importe
50 € – 1.000 €
Plazos de devolución
61 – 90 días
TAE
0% en el primer préstamo*
*Resto de casos: 188,44% – 203,72%

Más información
Tipos de préstamos
Tipo de solicitud
100% online
Descripción
Credy es un servicio de intermediación operado por Traffic Control OÜ, sociedad registrada en Tallin (Estonia). No concede préstamos: recoge la solicitud, la contrasta con su red de prestamistas colaboradores y muestra las ofertas disponibles para que el usuario continúe el proceso en la web de la entidad elegida. Está orientado a importes pequeños y plazos de dos a tres meses, y su reclamo comercial es el primer préstamo sin intereses para nuevos clientes. La aprobación, el importe final y la TAE dependen exclusivamente del prestamista que acepte la solicitud.
Ventajas
- Primer préstamo con TAE del 0% para nuevos clientes
- Servicio gratuito: no cobra comisión por la mediación
- Importes pequeños y flexibles, desde 50 €
- Admite solicitantes registrados en ASNEF y no exige aval
- Requisitos mínimos: mayoría de edad, cuenta bancaria e ingresos periódicos
- Solicitud 100% online, con respuesta en pocos minutos
- Si la solicitud se aprueba antes de las 15:00 h, el abono suele producirse el mismo día
Desventajas
- TAE muy elevada fuera de la promoción: de 188,44% a 203,72%
- Actúa como intermediario: no concede el préstamo ni fija sus condiciones
- Importe máximo bajo y plazo corto: no encaja para necesidades de medio plazo
- Las reclamaciones se gestionan con el prestamista final, no con Credy
- La web se genera íntegramente por JavaScript: sin él no muestra condiciones ni aviso legal
- Las valoraciones en plataformas de reseñas independientes son bajas
- Los importes máximos publicados difieren entre fuentes (de 750 € a 1.000 €)
Ejemplo de préstamo:
Préstamo a devolver en un mínimo de 61 días y un máximo de 90 días, con una TAE mínima del 188,44% y máxima del 203,72%. Ejemplo representativo para el primer préstamo online: 300 € a devolver en 65 días. Intereses y honorarios: 45 €. Cantidad total a devolver: 345 €; TAE: 203,72%. Para un préstamo de 200 € a devolver en 61 días acogido a la promoción de bienvenida, los costes serán de 0 € y el importe total a devolver será de 200 €, con una TAE del 0%. Las condiciones finales las fija el prestamista.
Información de Contacto:
Nombre legal:
Traffic Control OÜ
Dirección:
Tornimäe 2, 15010 Tallin (Estonia)
Contacto:
Formulario y área de cliente en credy.es
Horario de atención:
24/7
¿Qué es Credy, quién está detrás y es confiable?
Traffic Control OÜ gestiona el servicio de intermediación de préstamos de Credy. Recibe el pago de los prestamistas por las solicitudes. Credy utiliza tus datos financieros para elegir el primer prestamista. La compañía coteja esa información con los requisitos de cada prestamista antes de trasladar la petición.
Credy no presta el dinero ni fija el precio del préstamo, así que su fiabilidad y la del prestamista son cuestiones distintas. La fase de derivación en sí apenas entraña riesgo: el operador está identificado y la fase de solicitud es gratuita. El coste que pagues finalmente dependerá del prestamista que acepte tu solicitud, así que deberías examinar a esa compañía concreta antes de firmar y aceptar la oferta de préstamo.

Contacto con Credy o con tu prestamista
Utiliza el formulario de contacto de Credy si tienes un problema con tu solicitud. Describe lo ocurrido e indica la dirección de correo electrónico con la que la presentaste. Las consultas sobre un préstamo en vigor se dirigen al prestamista que figura en tu contrato.
La legislación española se aplica al servicio de intermediación de Credy. Guarda las condiciones que aceptas junto con la confirmación de tu solicitud por si más adelante necesitas presentar una reclamación.

Los datos de tu solicitud
La política de privacidad de Credy explica cómo utiliza Traffic Control tus datos y cómo los comparte con los prestamistas. El formulario inicial recoge la información necesaria para una primera evaluación. Un prestamista puede pedirte más documentación antes de aprobar el préstamo.
Puedes solicitar una copia de tu información personal o pedir a Credy que la rectifique. La política de privacidad también explica cómo dejar de recibir comunicaciones comerciales. Si un prestamista se pone en contacto contigo por su cuenta, dirige tu petición a la compañía que figura en su mensaje.
Ejemplo representativo: promoción de primer préstamo
El descuento de primer préstamo depende de las condiciones que cada prestamista aplica a los nuevos clientes. Un préstamo anterior con la misma compañía puede afectar a que cumplas los requisitos, incluso si lo contrataste bajo otra marca. Pregunta si tu cuenta anterior se tiene en cuenta antes de aceptar la oferta.
| Caso | Importe y plazo | TAE | Intereses | Total a devolver |
|---|---|---|---|---|
| Ejemplo de primer préstamo; cliente que cumple los requisitos; devolución puntual; sin comisiones | 200 € a 61 días | 0% | 0 € | 200 € |
| Sin descuento; cálculo de Dinerio; un único pago al vencimiento; sin comisiones; importes redondeados | 200 € a 61 días | 203,72% | ~41 € | ~241 € |

El coste de tu préstamo
La tasa anual equivalente, o TAE, incluye los intereses y las comisiones obligatorias. Compárala entre ofertas del mismo importe y plazo. Tu oferta también debe indicar cuánto vas a devolver en euros. Pide al prestamista que te explique cualquier cargo que no reconozcas.
Antes de aceptar un préstamo con descuento, comprueba qué consecuencias tiene un retraso en el pago. Pregunta si perderías el descuento o si tendrías que pagar un cargo aparte. El prestamista debe explicarte el importe que deberás abonar si incumples el vencimiento inicial.
Si necesitas cambiar una fecha de pago, ponte en contacto con el prestamista antes del vencimiento. Pide un nuevo calendario y el coste de la modificación. Comprueba que el prestamista haya descontado los pagos que ya has realizado.

Cuándo puede ser adecuado Credy
- Los solicitantes con un gasto puntual y reducido pueden pedir solo el importe que necesitan. Sus ingresos previstos deben bastar para devolverlo dentro del plazo propuesto.
- Los prestatarios que tienen confirmada la fecha de cobro de su nómina o pensión pueden elegir un préstamo con una fecha de devolución posterior.
- Quienes quieren que otro prestamista estudie una solicitud rechazada pueden aprovechar el mismo formulario inicial para nuevas evaluaciones.
- Los solicitantes que pueden aportar la documentación online quizá prefieran un servicio sin cita en oficina. El prestamista elegido puede pedir documentos adicionales durante sus comprobaciones.
- Los prestatarios que prefieren revisar ellos mismos la documentación del préstamo pueden leer la oferta antes de aceptarla online.

¿Quién puede necesitar otro servicio?
- Quienes necesitan un préstamo elevado a varios años deberían buscar un prestamista con plazos de devolución más largos.
- Los solicitantes que quieren comparar varias ofertas aprobadas a la vez necesitan un servicio en el que los prestamistas respondan simultáneamente.
- Los prestatarios que necesitan disponer de dinero de forma recurrente quizá prefieran una línea de crédito con un límite pactado para futuras disposiciones.
- Quienes necesitan asesoramiento por teléfono deberían elegir un prestamista con una línea de atención al cliente atendida por personas.
- Los solicitantes que necesitan que el prestamista pague directamente a un tercero pueden necesitar otro servicio. Credy exige una cuenta bancaria a nombre del solicitante.
Cómo solicitar a través de Credy
1
Elige el importe que vas a solicitar
Resta el dinero que puedas aportar tú al gasto antes de decidir el importe del préstamo. Reserva lo suficiente para los gastos corrientes hasta la fecha de devolución. Si el prestamista te ofrece más de lo que has pedido, pregunta si puede reducir el préstamo al importe que necesitas.
2
Describe tu situación financiera actual
Indica tus ingresos actuales y las cuotas de préstamos que ya pagas en los campos correspondientes. Comprueba si el formulario pide los ingresos brutos o netos. Si tus ingresos varían, utiliza el periodo que se indique para el cálculo. Anota los ingresos ocasionales por separado cuando el formulario lo permita.
3
Completa las comprobaciones del prestamista
El prestamista puede pedirte que confirmes tu identidad o que acredites tus ingresos. Utiliza el método de subida que te indique en su respuesta. Si no puedes conseguir un documento concreto, pregunta si acepta otro justificante antes de enviar un sustituto.
4
Revisa el contrato y confirma la transferencia
La SECCI recoge las condiciones del préstamo propuesto antes de que firmes. Su nombre completo es Información Normalizada Europea sobre el Crédito al Consumo. Los prestamistas deben entregarla gratuitamente cuando resulta aplicable la ley de crédito al consumo. Compara el documento con tu contrato y pide que lo corrijan si las condiciones no coinciden.
Comprueba si el préstamo se devuelve en un solo pago o en varias cuotas. El contrato debe indicar el importe que vence en cada fecha. Si la devolución es íntegra, necesitarás disponer del saldo completo el día acordado. Pregunta qué ocurre con los vencimientos en fin de semana o festivo antes de ordenar una transferencia.
Si el dinero no ha llegado en la fecha prevista, pregunta al prestamista si ha ordenado la transferencia. Pide la fecha del pago y la referencia. Tu banco puede utilizar esos datos para investigar el retraso.
Requisitos y solicitudes con ASNEF
| Requisito | Detalle |
|---|---|
| Edad mínima | 18 años |
| Residencia | España |
| Identificación | Documento de identidad en vigor con los datos del DNI o NIE |
| Cuenta de destino | Cuenta bancaria a nombre del solicitante |
| Ingresos | Ingresos regulares; justificantes si el prestamista los pide |
| Contacto | Teléfono móvil y correo electrónico actualizados |
Credy admite solicitudes de personas con una anotación en ASNEF, el registro de una deuda impagada. El prestamista valorará esa deuda junto con el resto de tus compromisos financieros antes de decidir si aprueba el préstamo.
La solicitud inicial de Credy no exige avalista. Un avalista es la persona que se compromete a devolver el préstamo si tú no puedes. Si más adelante un prestamista pide un aval, pregunta cuál es la responsabilidad de esa persona antes de que nadie firme.
Desistimiento y amortización anticipada
Puedes desistir en un plazo de 14 días naturales cuando resulta aplicable el artículo 28 de la Ley 16/2011. No tienes que explicar tu decisión. El plazo empieza a contar desde la firma o desde la recepción de la información contractual obligatoria, lo que ocurra más tarde. Envía la notificación de desistimiento antes de que venza el plazo y conserva el justificante del envío. Sigue las instrucciones de contacto que figuran en tu contrato.
Debes devolver el capital prestado y los intereses devengados en los 30 días naturales siguientes al envío de la notificación. Pide al prestamista el importe exacto y los datos de la cuenta. Los préstamos por debajo de 200 € o totalmente libres de intereses y comisiones pueden tener derechos de desistimiento distintos.
La amortización anticipada puede reducir el coste pendiente conforme al artículo 30. Pregunta al prestamista cuánto deberías en la fecha en la que piensas devolverlo. El cálculo debe descontar los intereses futuros y reflejar cualquier compensación por amortización anticipada que esté permitida.
¿Es Credy fiable? Opiniones y experiencia de los prestatarios
| Fuente | Qué se publica sobre Credy |
|---|---|
| Roams | 2/5 con 15 opiniones; Roams no verifica las opiniones de los usuarios |
| Financer | Puntuación de Financer: 71/100; 8 opiniones de usuarios. La puntuación combina la valoración editorial y la de los clientes |
Los prestatarios que opinan sobre Credy en Financer describen una solicitud sencilla y unas condiciones de devolución claras. Algunos recibieron ofertas de Dineo tras la derivación de Credy, en ocasiones por un importe inferior al solicitado. Uno de ellos presentó la solicitud un viernes por la tarde y recibió el dinero el lunes.
Credy frente a otros servicios de préstamos
|  |  |  | |
|---|---|---|---|---|
| Valoración Dinerio | 3.9 | 3.9 | 4.5 | 4.3 |
| Función | Intermediario | Intermediario | Prestamista directo | Prestamista directo |
| Importe | 50 €–1.000 € | 100 €–10.000 € | 50 €-1.800 € | 50 €-1.800 € |
| Plazo de devolución | 61-90 días | 1-60 meses | 7-35 días | 7-35 días |
| Primer préstamo | Los clientes que cumplan los requisitos pueden obtener una TAE del 0% | Depende del prestamista | 250-300 € con TAE del 0%, hasta 30 días | Hasta 300 € con TAE del 0%, hasta 30 días |
| TAE posterior | 188,44%-203,72% | La fija el prestamista | 4.530,48%-8.385,16% | 4.530,48%-8.385,16% |
| Operador | Traffic Control OÜ (Estonia) | Atlantix Media Inc. (Estados Unidos) | Wandoo Finance S.L.U. (España) | Wandoo Finance S.L.U. (España) |
Cómo valora Dinerio a Credy
| Criterio | Puntuación | Justificación |
|---|---|---|
| Transparencia | 3.5 | Operador identificado y explicación clara del orden de derivación |
| Coste | 3.4 | Búsqueda gratuita; el coste del préstamo depende del prestamista |
| Rapidez | 4.9 | Solicitudes automatizadas disponibles fuera del horario de oficina |
| Red de prestamistas | 4.0 | Otro prestamista puede estudiar una solicitud rechazada |
| Reputación externa | 3.7 | Opiniones de clientes en portales de reseñas independientes |
| Media | 3.9 | Puntuación Dinerio |
Preguntas frecuentes sobre Credy
¿Seguirán las derivaciones si rechazo la primera oferta aprobada?
Credy deja de enviar tu solicitud a otros prestamistas en cuanto uno comunica la aprobación. Esto se aplica también si rechazas la oferta o si el prestamista la retira después. Necesitarás una nueva solicitud si quieres que la búsqueda continúe. Actualiza tus datos financieros antes de presentar otra petición.
¿Por qué puedo recibir un recordatorio de solicitud después de haber pedido un préstamo?
Credy puede enviarte un recordatorio sobre una nueva solicitud después de tu primera petición. El mensaje puede llegarte aunque ya hayas recibido un préstamo. No necesitas volver a solicitar nada si ya has recibido el dinero que necesitabas.
¿Puedo pedir un préstamo para pagar el gasto de otra persona?
Cualquier préstamo que aceptes será responsabilidad tuya, aunque el dinero lo utilice otra persona. Indica al prestamista a qué vas a destinar el préstamo. Necesitará tus datos financieros para evaluar si puedes devolverlo.
¿Cómo puedo confirmar que he devuelto todo el préstamo?
Pide un extracto final una vez que el prestamista registre tu último pago. Comprueba si el saldo es cero y si hay algún otro cobro programado. Guarda ese extracto junto con el justificante de pago. Si el saldo no parece correcto, pide al prestamista que te explique el cargo pendiente o que corrija el registro.
Si el prestamista te cobra otro pago después de haber devuelto el préstamo, envíale tus justificantes. Pide una explicación y la devolución de lo cobrado de más.
¿Devolver el préstamo borra todos los registros de la operación?
Un préstamo ya devuelto puede seguir constando en los archivos del prestamista. Algunas entidades también declaran información crediticia a la CIRBE, la base de datos del Banco de España sobre préstamos y avales. Una anotación allí puede corresponder a un préstamo que siempre has pagado puntualmente. La CIRBE se actualiza mensualmente, así que una devolución reciente puede no aparecer de inmediato en tu informe.
Puedes solicitar gratuitamente tu propio informe de CIRBE. La versión detallada identifica a las entidades responsables de las anotaciones. Si detectas un error, pide a la entidad correspondiente que lo rectifique. También puedes presentar una reclamación por el procedimiento del Banco de España.

Actualizado
Otras opiniones que te pueden interesar
Sep 23, 2026 — Andrea Morales Lozano
Dinxtra: opiniones y análisis 2026
Sep 23, 2026 — Andrea Morales Lozano
Dinora: opiniones y análisis 2026
Sep 14, 2026 — Andrea Morales Lozano